
Betriebliche Gruppen-Unfallversicherung für Bahnpersonal
Lokführer, Rangierer, Wagenmeister, Werkstattpersonal und andere Beschäftigte arbeiten in einem Umfeld mit besonderen körperlichen und technischen Risiken. Eine betriebliche Gruppen-Unfallversicherung kann den gesetzlichen Unfallschutz ergänzen und – je nach vereinbartem Konzept – auch Unfälle außerhalb der beruflichen Tätigkeit erfassen.
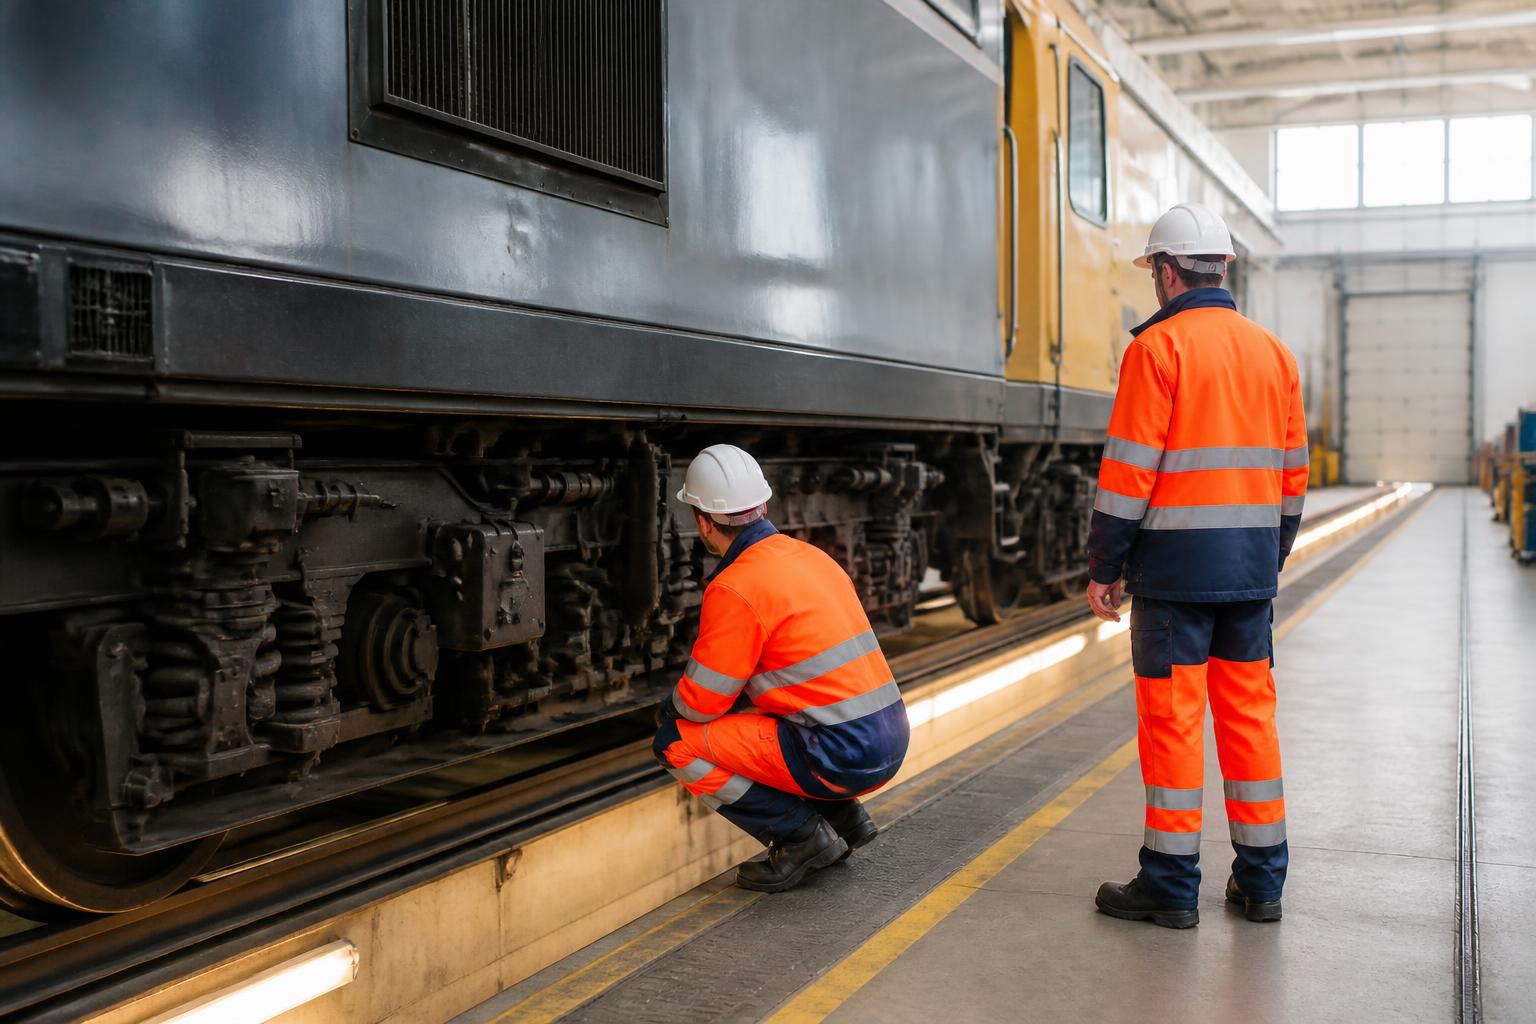
Ergänzender Unfallschutz für Beschäftigte – vom Lokführer bis zur Werkstatt. Umfang nach Vertrag.
Gesetzliche Unfallversicherung und private Gruppen-Unfallversicherung unterscheiden
Gesetzliche Unfallversicherung
Schutz insbesondere bei Arbeitsunfällen, Wegeunfällen und anerkannten Berufskrankheiten nach den gesetzlichen Voraussetzungen.
Betriebliche Gruppen-Unfallversicherung
Privatrechtliche Zusatzdeckung des Arbeitgebers; Umfang, versicherte Personen, Unfallbegriff und Leistungen richten sich nach dem Vertrag.
Individuelle private Unfallversicherung
Persönlicher Vertrag des Mitarbeiters unabhängig vom Arbeitgeber.
Keine Doppelung, sondern Ergänzung
Die betriebliche Gruppen-Unfallversicherung ersetzt die gesetzliche Unfallversicherung nicht. Sie kann zusätzliche, vertraglich vereinbarte Leistungen bereitstellen.
Welche Beschäftigten können relevant sein?
Lokführer und Triebfahrzeugführer
Rangierbegleiter und Rangierpersonal
Wagenmeister und technische Prüfer
Werkstatt- und Instandhaltungspersonal
Disponenten und betriebliche Leitstellenmitarbeiter
Bau- und Arbeitszugpersonal
kaufmännische Mitarbeiter und Verwaltung
Geschäftsführer und Inhaber, soweit im gewählten Tarif versicherbar
Passende Einstiegsseiten: Lokführer & Eisenbahnpersonal, Eisenbahndienstleister und Eisenbahnverkehrsunternehmen.
Gruppenlösung mit oder ohne Namensnennung
Für Arbeitgeber kann eine Gruppenlösung administrativ einfacher sein als viele Einzelverträge. Je nach Tarif sind namentliche oder nicht namentliche Versicherungen möglich. Entscheidend ist, dass der versicherte Personenkreis eindeutig definiert und bei Personalveränderungen aktuell gehalten wird.
Praxisbeispiel aus einem häufig genutzten Sonderkonzept
Ein von Fritz Rodatz häufig genutztes VEMA-Sonderkonzept ist bereits ab drei im Unternehmen beschäftigten Personen möglich und kann mit oder ohne Namensnennung gestaltet werden. Dieses Beispiel ist keine allgemeine Markt- oder Leistungsgarantie; andere Versicherer und Konzepte können abweichen.
Gefahrengruppen: Bahnberufe sind nicht alle gleich
Viele Unfalltarife unterscheiden nach beruflicher Tätigkeit bzw. Gefahrengruppe. Bei Gruppenverträgen kann diese Einteilung vereinfacht oder bis zu bestimmten Schwellen zusammengefasst werden. Gerade in Bahnunternehmen mit hohem Anteil körperlich tätiger Mitarbeiter muss die tatsächliche Personalstruktur deshalb vor Vertragsabschluss erfasst werden.
Beispiel aus der Sondervereinbarung
In dem häufig genutzten VEMA-Beispiel wird zunächst nicht nach den herkömmlichen Gefahrengruppen A und B unterschieden. Erreicht der Anteil der körperlich tätigen Gefahrengruppe B jedoch 70 % des Gesamtbestands, erfolgt wieder eine Differenzierung nach Gefahrengruppen.
Invaliditätsleistung und Progression
Die Invaliditätsleistung ist regelmäßig der zentrale Baustein einer privaten Unfallversicherung. Sie richtet sich nach dem dauerhaften unfallbedingten Invaliditätsgrad und der vereinbarten Versicherungssumme. Eine Progression erhöht die Leistung bei höheren Invaliditätsgraden überproportional.
Moderate Progression
Die Leistung steigt bei höheren Invaliditätsgraden spürbar, aber begrenzt.
Erhöhte Progression
Höhere Invaliditätsgrade werden deutlich stärker gewichtet.
Starke Progression
Schwere Dauerschäden werden überproportional stark berücksichtigt.
Mögliche Tarifgestaltung
In dem genannten VEMA-Beispiel sind unter anderem Progressionen von 225 %, 350 % oder 500 % wählbar. Diese Werte sind Beispiele eines konkreten Sonderkonzepts und keine feste Rodatz-Produktzusage.
Mitwirkung von Krankheiten und Gebrechen
Bestehende Krankheiten oder Gebrechen können die Folgen eines Unfalls mit beeinflussen. Unfallbedingungen enthalten dafür sogenannte Mitwirkungsregelungen. Je höher der vereinbarte Schwellenwert für eine leistungsmindernde Mitwirkung liegt, desto später kann eine krankheitsbedingte Mitwirkung zu einer Kürzung führen.
Beispiel 50-%-Schwelle
Das häufig genutzte VEMA-Sonderkonzept sieht eine Erhöhung des maßgeblichen Mitwirkungsanteils auf 50 % vor. Die konkrete Wirkung richtet sich nach den vereinbarten Unfallbedingungen und muss im Einzelfall geprüft werden.
Welche Leistungen können zusätzlich vereinbart werden?
Neben der Invaliditätsleistung können Unfallversicherungen – abhängig vom jeweiligen Tarif – weitere Leistungsarten enthalten. Für Bahnunternehmen sollte dabei nicht möglichst viel, sondern passend zum Mitarbeiter- und Risikoprofil vereinbart werden.
Unfalltod
Unfallrente bei schweren Invaliditätsgraden
Krankenhaustagegeld oder Genesungsgeld
Bergungs- und Rettungskosten
kosmetische Operationen
Reha- und Assistance-Leistungen
Sofortleistungen bei definierten schweren Verletzungen
24-Stunden-Schutz oder reine Betriebsdeckung?
Ein wesentlicher Gestaltungsparameter ist der zeitliche und sachliche Geltungsbereich. Gruppen-Unfallversicherungen können je nach Tarif nur berufliche Unfälle oder einen weitergehenden 24-Stunden-Schutz umfassen. Für die Arbeitgeberentscheidung sollten Leistungsumfang, Kosten und arbeitsrechtlich/steuerlich relevante Rahmenbedingungen gemeinsam mit Fachberatern geprüft werden.
Was bei Bahnunternehmen zusätzlich geprüft werden sollte
Anteil körperlich tätiger Mitarbeiter
Tätigkeiten im Gleisbereich, Rangier- und Werkstattarbeiten
Nacht-, Schicht- und Bereitschaftsdienst
Auslandseinsätze und Dienstreisen
wechselnde Beschäftigtenzahlen und Saisonkräfte
Fremdpersonal, Leiharbeitnehmer oder Selbstständige – nicht automatisch Teil der eigenen Gruppenlösung
Ehrenamtliche und Vereinsmitglieder – insbesondere bei Museumsbahnen separat prüfen
Museumsbahnen und Ehrenamtliche brauchen eine eigene Lösung
Für Museums- und Touristikbahnen reicht ein klassischer Firmentarif für Angestellte häufig nicht aus. Ehrenamtliche Vereinsmitglieder, Helfer, Gastpersonal oder Teilnehmer an Veranstaltungen können andere Versicherungsmodelle erfordern. Der hier beschriebene VEMA-Firmentarif ist ausdrücklich auf Inhaber, Geschäftsführer, Angestellte und Arbeitnehmer des Versicherungsnehmers ausgerichtet und steht Angehörigen dieses Personenkreises nicht zur Verfügung.
Deshalb trennen
Betriebliche Gruppen-Unfallversicherung für Beschäftigte und Unfall-/Haftpflichtlösungen für Vereinsmitglieder oder Veranstaltungen werden auf der Website nicht vermischt. Unfallschutz für Vereinsmitglieder und Helfer und Museums- & Touristikbahnen.
Unfallversicherung ist kein Ersatz für Berufsunfähigkeits- oder Krankentagegeldschutz
Eine Unfallversicherung leistet nur im Rahmen des vereinbarten Unfallbegriffs. Krankheiten oder sonstige Ursachen einer Arbeits- oder Berufsunfähigkeit sind damit nicht automatisch abgesichert. Für Mitarbeiter können daher weitere Personenversicherungen sinnvoll sein.
So prüft Fritz Rodatz eine Gruppen-Unfallversicherung
Schritt 1
Mitarbeiterzahl und versicherten Personenkreis erfassen.
Schritt 2
Tätigkeiten und Gefahrengruppen bewerten.
Schritt 3
Berufs- oder 24-Stunden-Schutz festlegen.
Schritt 4
Invaliditätssumme und Progression auf das gewünschte Leistungsniveau abstimmen.
Schritt 5
Mitwirkungsregelungen, Ausschlüsse und besondere Leistungsvoraussetzungen prüfen.
Schritt 6
Namensmeldung oder pauschale Personengruppendefinition organisatorisch festlegen.
Schritt 7
Neue Mitarbeiter, Tätigkeitsänderungen und Personalstruktur regelmäßig nachhalten.
Häufige Fragen zur Gruppen-Unfallversicherung
Was ist eine betriebliche Gruppen-Unfallversicherung?
Ein privater Zusatzschutz des Arbeitgebers für definierte Personengruppen. Umfang, versicherte Personen und Leistungen ergeben sich aus dem Vertrag.
Gilt sie auch in der Freizeit?
Je nach Tarif. Möglich sind ein rein beruflicher Schutz oder ein 24-Stunden-Schutz.
Müssen alle Mitarbeiter namentlich gemeldet werden?
Je nach Konzept ist eine Versicherung mit oder ohne Namensnennung möglich.
Was bedeutet Progression?
Eine Progression führt dazu, dass die Leistung bei höheren Invaliditätsgraden überproportional steigt.
Was bedeutet Mitwirkungsanteil?
Gemeint ist der Einfluss von Krankheiten oder Gebrechen auf die Unfallfolgen. Die konkrete Schwelle ist tarifabhängig.
Sind Lokführer und Werkstattmitarbeiter gleich eingestuft?
Nicht zwingend. Tätigkeit, Gefahrengruppe und Gruppenstruktur müssen geprüft werden.
Sind Ehrenamtliche einer Museumsbahn mitversichert?
Nicht automatisch. Dafür ist ein separates Konzept zu prüfen.
Ersetzt eine Unfallversicherung eine Berufsunfähigkeitsversicherung?
Nein. Ein Unfall ist nur eine mögliche Ursache von Einkommensausfall; Krankheiten sind nicht automatisch abgesichert.
Weitere Themen
Versicherungslösungen im Überblick
Alle Versicherungslösungen für die Bahnbranche.
Lokführer & Eisenbahnpersonal
Einstieg für Lokführer, Rangierer und Bahnpersonal.
Eisenbahndienstleister
Absicherung für Dienstleister im Bahnbetrieb.
Eisenbahnverkehrsunternehmen
Lösungen für EVU im Überblick.
Museums- & Touristikbahnen
Ehrenamt und Vereine separat betrachten.
Versicherungscheck
Bestehenden Unfallschutz und Personalstruktur einordnen lassen.
Wie soll Ihr Bahnpersonal nach einem schweren Unfall abgesichert sein?
Wir vergleichen nicht nur Beiträge, sondern Personenkreis, Tätigkeiten, Invaliditätsleistung, Progression, Mitwirkungsregelungen und administrative Umsetzung.