
Gebäude- & Inhaltsversicherung für Eisenbahnunternehmen
Ein Bahnunternehmen besteht nicht nur aus Schienenfahrzeugen. Bahnhöfe, Werkstätten, Lokschuppen, Lager, Büros, Ersatzteile, Werkzeuge und Betriebseinrichtung können erhebliche Werte darstellen. Eine gute Sachversicherung muss deshalb zuerst klären, was zum Gebäude gehört, was Betriebsinhalt ist – und welche Werte über Maschinen-, Elektronik- oder Fahrzeugversicherungen besser abgesichert werden.
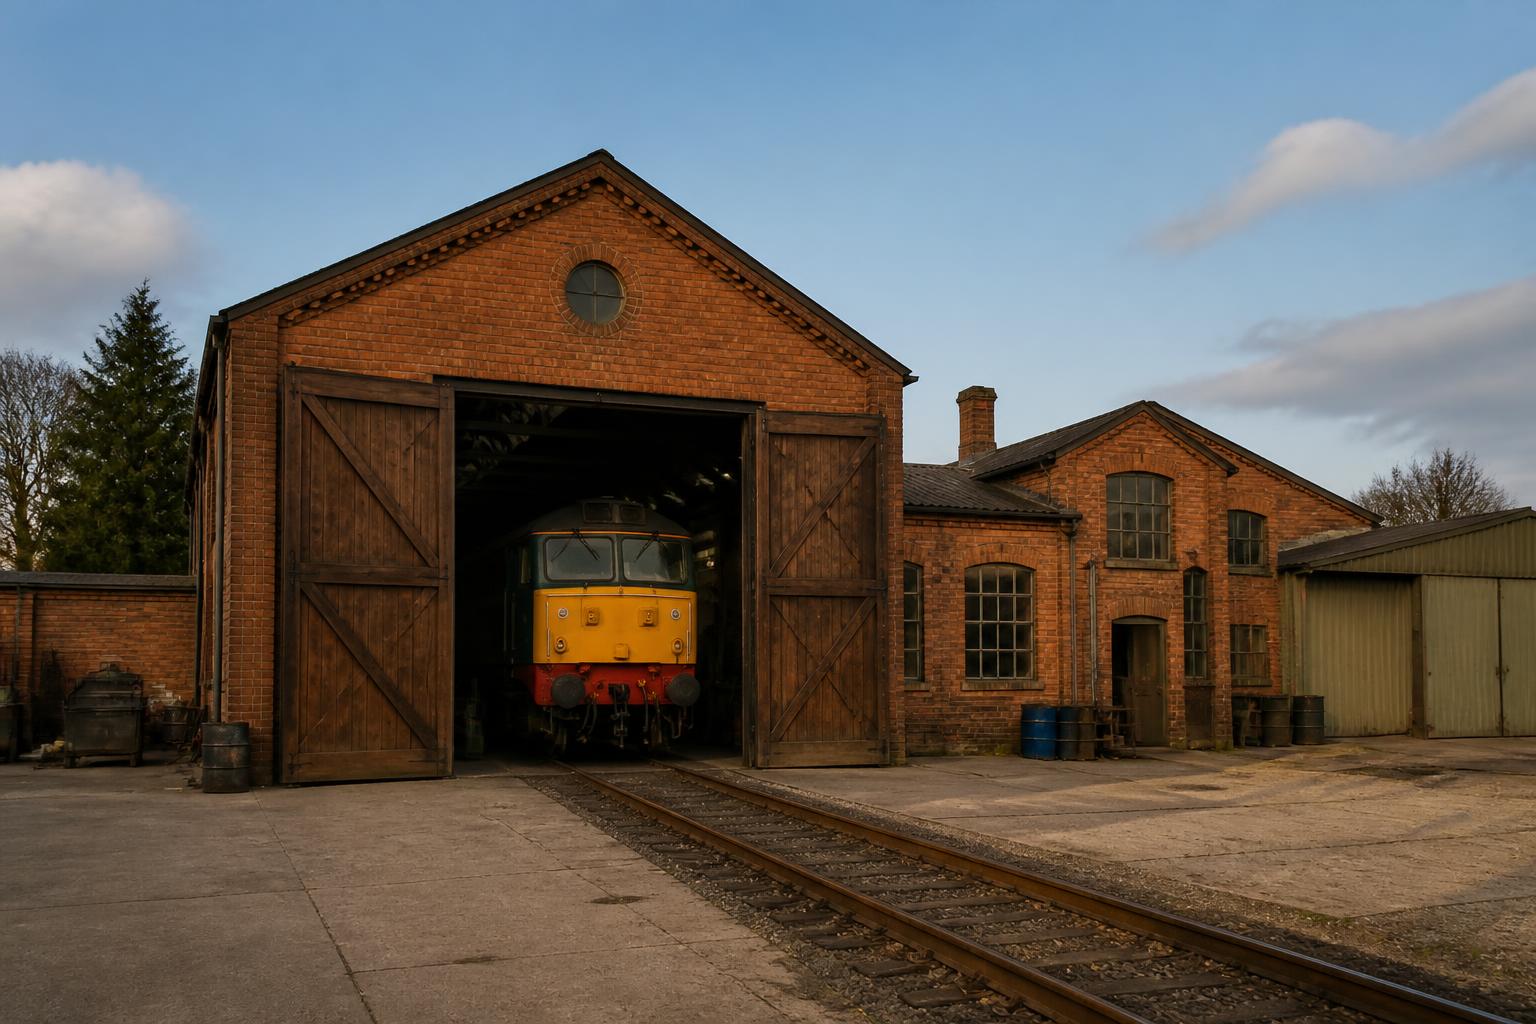
Bahnhöfe, Werkstätten, Lokschuppen, Lager und Betriebseinrichtung als Sachwerte – Umfang nach Vertrag.
Gebäude, Inhalt, Maschine oder Schienenfahrzeug?
Gebäude
Bahnhofsgebäude, Werkstatt- und Lagerhallen, Lokschuppen, Verwaltungsgebäude sowie fest mit dem Gebäude verbundene Bestandteile – soweit im Vertrag erfasst.
Betriebsinhalt
Kaufmännische und technische Betriebseinrichtung, Waren, Vorräte, Werkzeuge, Ersatzteile und sonstige bewegliche Sachen des Betriebs.
Maschinentechnik
Technische Anlagen und Maschinen können zusätzlich oder alternativ über Maschinenversicherung abgesichert werden, insbesondere bei inneren Betriebsschäden.
Schienenfahrzeuge
Lokomotiven, Triebwagen und Wagen gehören nicht automatisch zum Betriebsinhalt. Für sie bestehen eigene Landkasko-/Maschinenkonzepte.
Typische Gebäude in der Bahnbranche
Bahnhofs- und Empfangsgebäude
Betriebs- und Verwaltungsgebäude
Werkstätten und Instandhaltungshallen
Lokschuppen und Fahrzeughallen
Lagerhallen und Ersatzteillager
Sozial-, Schulungs- und Aufenthaltsräume
Nebengebäude, Garagen und sonstige Betriebsbauten
Historische Gebäude gesondert bewerten
Bei denkmalgeschützten Bahnhöfen, historischen Lokschuppen oder besonderen Bauweisen können Wiederherstellungskosten deutlich von normalen Gewerbegebäuden abweichen. Versicherungswert und Wiederaufbaurisiko sollten daher individuell ermittelt werden.
Was gehört typischerweise zum Betriebsinhalt?
Werkzeuge und Werkstatteinrichtung
Regale, Werkbänke und Lagereinrichtung
Ersatz- und Verschleißteile
Waren und Vorräte
Büro- und Geschäftsausstattung
kleinere technische Betriebseinrichtung
mobile Arbeitsgeräte – soweit dem vereinbarten Sachbereich zugeordnet
sonstige bewegliche Sachen des Unternehmens
Wichtig bei teurer Technik
Nicht jede technische Einrichtung sollte ausschließlich über eine klassische Inhaltsversicherung laufen. Bei hochwertigen Maschinen, Prüfständen oder elektronischer Technik kann eine Maschinen- oder Elektronikversicherung den breiteren technischen Schadenumfang bieten.
Welche Gefahren werden versichert?
Sachversicherungen können – abhängig vom gewählten Konzept – klassische benannte Gefahren und zusätzliche Erweiterungen kombinieren. Für Bahnunternehmen sollten insbesondere die konkreten Standorte und Bauarten berücksichtigt werden.
Feuer, Brand, Blitzschlag und Explosion
Leitungswasser
Sturm und Hagel
Einbruchdiebstahl und Vandalismus
Überspannungsschäden
Glasbruch
weitere vereinbarte Gefahren oder unbenannte Gefahren
erweiterte Elementargefahren, soweit vereinbart
Keine pauschale Allgefahrendeckung
Welche Gefahren tatsächlich versichert sind, ergibt sich aus dem jeweiligen Sachvertrag. Unbenannte Gefahren oder Elementarschäden müssen ausdrücklich vereinbart sein.
Elementarschäden: Standort entscheidet
Starkregen, Überschwemmung und Rückstau können Werkstätten, Keller, Technikräume und Lagerbestände erheblich treffen. Auch bei Bahnimmobilien sollte deshalb nicht nur die Feuerdeckung betrachtet werden.
Überschwemmung und Starkregen
Rückstau
Erdbeben
Erdsenkung und Erdrutsch
Schneedruck und Lawinen – je nach Standort und Bedingungswerk
Prämie, Selbstbehalt und Versicherbarkeit hängen stark vom konkreten Standort ab. Für mehrere Betriebsstätten sollte jede Adresse einzeln betrachtet werden.
Unterversicherung bleibt eines der größten Sachrisiken
Steigen Bau-, Material- und Einrichtungskosten, kann eine ursprünglich ausreichende Versicherungssumme nach einigen Jahren deutlich zu niedrig sein. Das betrifft sowohl Gebäude als auch Werkstatt- und Lagereinrichtung.
Wann wurden Gebäude- und Inhaltswerte zuletzt aktualisiert? Gründe für eine Neubewertung sind Baukosten, neue Betriebseinrichtung sowie Lager- und Ersatzteilwerte.
VEMA als Beispiel für bessere Vertragsgestaltung
Von Fritz Rodatz genutzte VEMA-Sachkonzepte können beispielsweise einen Unterversicherungsverzicht für Schäden bis zu einer vereinbarten Grenze sowie einen zusätzlichen Vorsorgebetrag vorsehen. Solche Klauseln sind hilfreich, ersetzen aber keine regelmäßige Wertermittlung.
Neuwert ist nicht automatisch selbstverständlich
Bei älterer Betriebseinrichtung kann die Entschädigung nach Standardbedingungen durch Zeitwertregelungen beeinflusst werden. Erweiterte Vertragskonzepte können hier bessere Neuwertregelungen vorsehen.
Praxisbeispiel VEMA
Im von Fritz Rodatz nutzbaren VEMA-Klauselbogen kann für Betriebseinrichtung ein Verzicht auf den Zeitwertvorbehalt bzw. eine erweiterte Neuwertentschädigung vorgesehen sein. Die konkrete Anwendbarkeit richtet sich nach Versicherer, Risiko und Vertrag.
Sachen im Freien und Außenlager
Bahnunternehmen lagern Ersatzteile, Werkstoffe, Radsätze oder andere Gegenstände nicht selten außerhalb geschlossener Gebäude. Sachen im Freien sind in Standardsachverträgen aber häufig nur begrenzt oder unter besonderen Voraussetzungen versichert.
Außenlager und offene Lagerflächen
Ersatzteile und Werkstoffe
mobile Geräte und Werkzeuge
Container und sonstige Lagerbehälter
witterungsempfindliche Sachen
Deshalb sollten Freilandwerte, maximale Einzelwerte und die konkreten Gefahren vor Vertragsabschluss angegeben werden.
Grobe Fahrlässigkeit und Obliegenheiten
Ein Schaden kann sich erheblich vergrößern, wenn Sicherheitsvorschriften oder vertragliche Obliegenheiten nicht eingehalten wurden. Wie stark ein Versicherer seine Leistung kürzen kann, hängt von Gesetz, Bedingungen und besonderen Klauseln ab.
VEMA-Beispiel
VEMA-Sachklauseln können die mögliche Leistungskürzung bei bestimmten grob fahrlässigen Schadenverursachungen oder Obliegenheitsverletzungen begrenzen. Auch das ist eine konkrete Vertragsverbesserung und keine allgemeine Marktregel.
Kosten nach dem Sachschaden nicht vergessen
Nach einem größeren Feuer- oder Leitungswasserschaden entstehen oft erhebliche zusätzliche Kosten, bevor Gebäude und Betrieb wieder genutzt werden können.
Aufräumungs- und Entsorgungskosten
Sachverständigenkosten
Bewegungs- und Schutzkosten
provisorische Maßnahmen
zusätzliche Sicherungsmaßnahmen
sonstige unmittelbar schadenbedingte Kosten, soweit vereinbart
Summen- und Konditionsdifferenzdeckung beim Versichererwechsel
Beim Wechsel des Sachversicherers können neue Bedingungen bereits besser sein, obwohl der alte Vertrag noch läuft. Eine Summen- und Konditionsdifferenzdeckung kann unter bestimmten Voraussetzungen die Differenz zwischen alter und neuer Deckung für einen Übergangszeitraum schließen.
VEMA-Beispiel
Der von Fritz Rodatz nutzbare VEMA-Klauselbogen kann hierfür eine prämienfreie Differenzdeckung für einen begrenzten Zeitraum vorsehen. Diese Lösung ist insbesondere bei komplexen Umdeckungen interessant.
Betriebsunterbrechung: Der Sachschaden ist oft nur der Anfang
Brennt eine Werkstatt oder fällt ein zentrales Betriebsgebäude aus, entstehen nicht nur Wiederherstellungskosten. Mieten, Gehälter, Finanzierung und andere fortlaufende Kosten laufen weiter, während Umsätze fehlen. Je nach Risiko kann eine Klein-Betriebsunterbrechung, eine eigenständige Ertragsausfallversicherung oder eine technische Betriebsunterbrechung sinnvoll sein. Für Bahnunternehmen muss insbesondere die Schnittstelle zu Maschinen- und Fahrzeugausfällen sauber getrennt werden.
Gebäude-/Inhalts-BU
Wirtschaftliche Folgen nach einem versicherten Sachschaden an Gebäude oder Inhalt.
Maschinen-/Mehrkostenversicherung
Wirtschaftliche Folgen technischer Fahrzeug- oder Maschinenschäden.
Cyber-Betriebsunterbrechung
Ausfall durch Cyber-Ereignisse ist ein eigener Baustein und gehört nicht automatisch zur Sach-BU.
Die Deckungen können nebeneinander erforderlich sein.
Mietausfall bei vermieteten Bahnimmobilien
Wer Bahnhofsflächen, Werkstattbereiche, Lager oder andere Betriebsimmobilien vermietet, sollte zusätzlich prüfen, wie lange ein Mietausfall nach einem versicherten Gebäudeschaden abgesichert ist.
So prüft Fritz Rodatz Gebäude & Betriebsinhalt
Schritt 1
Standorte und Gebäudearten vollständig erfassen.
Schritt 2
Gebäudewert und besondere Bau-/Denkmalschutzmerkmale bewerten.
Schritt 3
Betriebseinrichtung, Waren, Vorräte und Außenlager aufnehmen.
Schritt 4
Schienenfahrzeuge, Maschinen und Elektronik aus dem Sachbereich sauber abgrenzen.
Schritt 5
Feuer-, Leitungswasser-, Sturm-, Einbruch- und Elementarrisiken je Standort prüfen.
Schritt 6
Versicherungssummen, Unterversicherungsklauseln, Vorsorge und Kostenpositionen vergleichen.
Schritt 7
Ertragsausfall, Mietausfall und technische Betriebsunterbrechung passend ergänzen.
Wann sollte der Sachvertrag überprüft werden?
Neubau, Kauf oder Anmietung einer Werkstatt oder Halle
größere Investitionen in Werkstatteinrichtung
Aufbau neuer Ersatzteil- oder Materiallager
starke Baupreis- oder Kostensteigerungen
energetische Sanierung oder Umbau
Photovoltaik, neue Heiz-/Energieanlagen oder Ladeinfrastruktur
Erweiterung von Außenlagerflächen
neue Standorte
Schadenfall oder Versichererwechsel
Häufige Fragen zu Gebäude & Betriebsinhalt
Was zählt bei einem Bahnunternehmen zum Gebäude?
Gebäude und Gebäudebestandteile nach Vertrag, etwa Bahnhofsgebäude, Hallen und Werkstätten. Die Zuordnung muss individuell geprüft werden.
Sind Lokomotiven über die Inhaltsversicherung versichert?
Nicht automatisch. Für Schienenfahrzeuge bestehen eigene Landkasko- und Maschinenkonzepte.
Was gehört zum Betriebsinhalt?
Zum Beispiel Werkzeuge, Einrichtung, Waren, Vorräte, Ersatzteile und sonstige bewegliche Sachen des Betriebs, soweit vereinbart.
Sind Maschinen über den Inhalt versichert?
Sachgefahren gegebenenfalls ja; technische Eigenschäden erfordern häufig eine Maschinenversicherung.
Brauche ich Elementarschutz?
Das hängt vom Standort ab und sollte je Adresse geprüft werden. Elementarschutz ist nicht automatisch enthalten.
Was bedeutet Unterversicherungsverzicht?
Eine Klausel kann eine Kürzung innerhalb definierter Grenzen verhindern. Eine regelmäßige Wertermittlung bleibt dennoch wichtig.
Sind Sachen im Freien versichert?
Je nach Vertrag und Limit. Außenlager sollten ausdrücklich angegeben werden.
Was ist eine Konditionsdifferenzdeckung?
Ein Übergangsschutz beim Versichererwechsel, sofern er vereinbart ist.
Wie versichere ich den Ertragsausfall nach einem Brand?
Über eine Sach-Betriebsunterbrechung bzw. Ertragsausfallversicherung als eigenen Baustein.
Sind historische Bahnhofsgebäude anders zu bewerten?
Ja. Wiederherstellung und Denkmalschutz können besondere Werte erzeugen, die individuell ermittelt werden sollten.
Weitere Themen
Versicherungslösungen im Überblick
Alle Versicherungslösungen für die Bahnbranche.
Maschinenversicherung
Technische Anlagen und Maschinen absichern.
Elektronikversicherung
Elektronische Technik und Steuerungen absichern.
Betriebsunterbrechung
Ertragsausfall und Mehrkosten nach Schäden.
Landkasko
Schienenfahrzeuge von Gebäude und Inhalt abgrenzen.
Eisenbahninfrastrukturunternehmen
Einstieg für Infrastrukturunternehmen.
Sind Gebäude- und Inhaltswerte heute noch richtig angesetzt?
Gerade bei Werkstätten, historischen Gebäuden und technisch geprägten Betrieben verändern sich Werte schnell. Wir prüfen Sachwerte, Versicherungsumfang, Elementar- und Ausfallrisiken gemeinsam.