Versicherungen für Eisenbahnverkehrsunternehmen (EVU)
Wer Züge bewegt, trägt besondere Verantwortung. Fritz Rodatz entwickelt Versicherungskonzepte für EVU, die gesetzliche Pflichten, den Fahrzeugbestand, betriebliche Haftungsrisiken und die wirtschaftlichen Folgen eines Ausfalls zusammenführen.
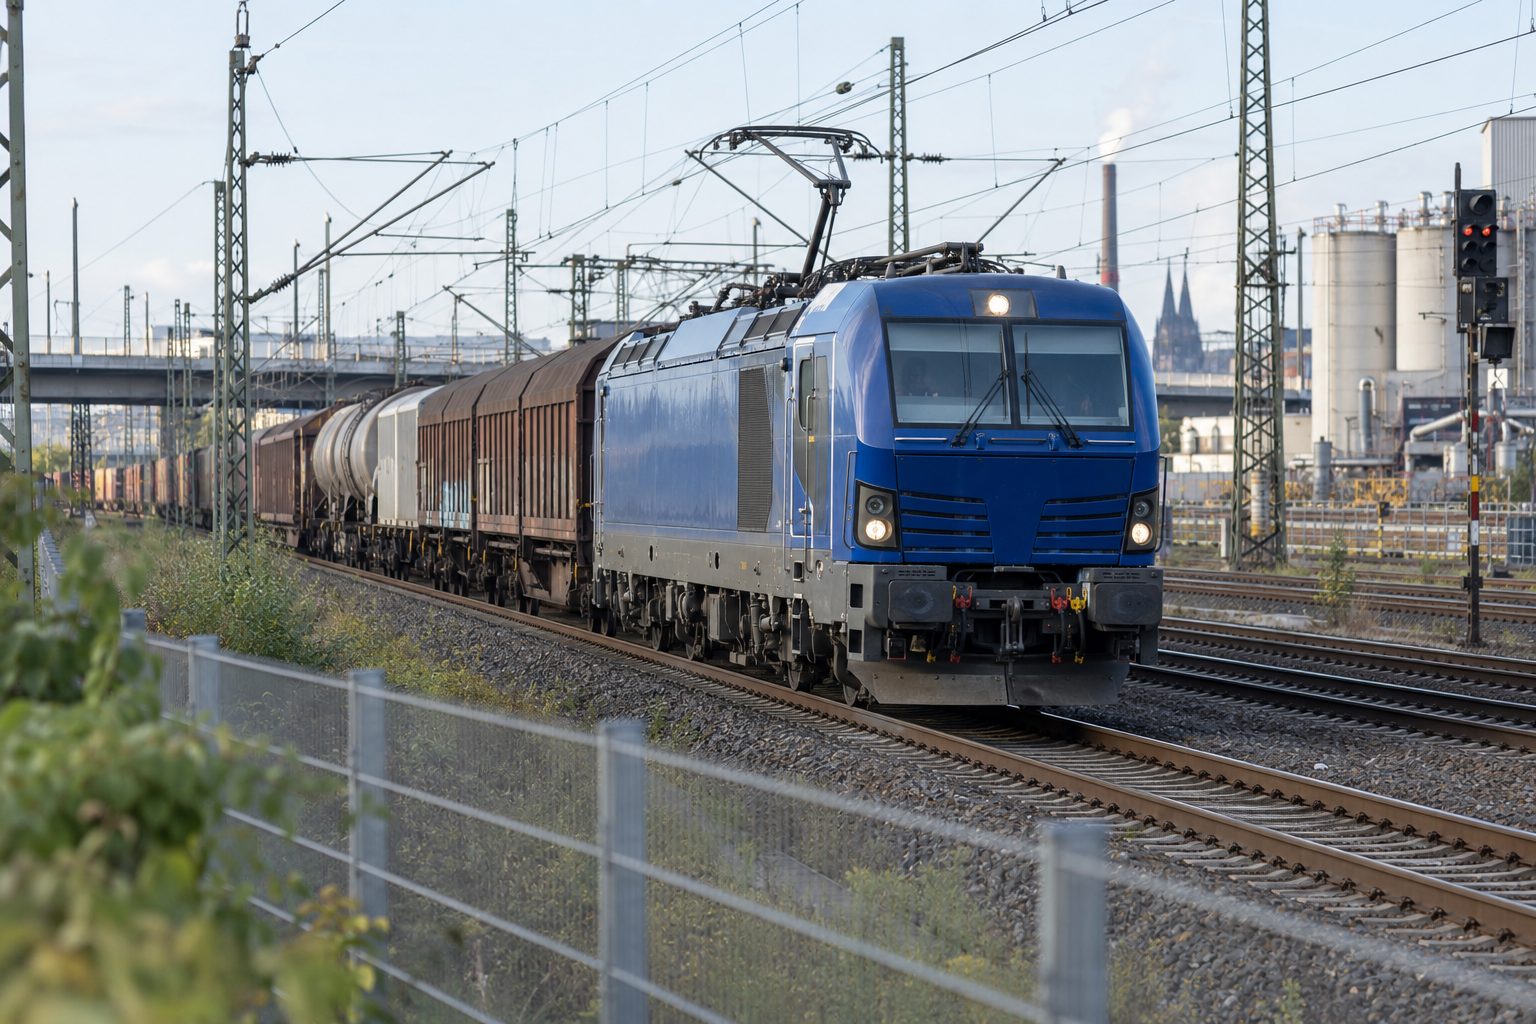
Vom gesetzlichen Pflichtschutz bis zum Versicherungskonzept für den tatsächlichen Eisenbahnbetrieb.
EVU brauchen mehr als eine Pflichtversicherung
Ein Eisenbahnverkehrsunternehmen bewegt sich in einem Risikoumfeld, in dem bereits ein einzelnes Ereignis mehrere Versicherungsbereiche gleichzeitig berühren kann.
Deshalb betrachten wir die Absicherung eines EVU nicht als Sammlung einzelner Policen. Entscheidend ist, wie Haftpflicht, Fahrzeuge, Technik, Ertragsausfall, Transport- und Unternehmensrisiken ineinandergreifen.
Ein Unfall kann mehrere Bereiche gleichzeitig treffen
Ein Unfall kann zum Beispiel:
- Haftpflichtansprüche gegen das Unternehmen
- Schäden am Triebfahrzeug
- Beeinträchtigung der Infrastruktur
- Unterbrechung des Betriebs für Tage oder Wochen
Gesetzliche Eisenbahnhaftpflicht nach § 14 AEG
Eisenbahnverkehrsunternehmen sind nach § 14 Abs. 1 AEG grundsätzlich verpflichtet, eine Haftpflichtversicherung für Personen- und Sachschäden abzuschließen und aufrechtzuerhalten, die durch Unfälle beim Betrieb einer Eisenbahn verursacht werden. Ausnahmen können sich aus § 14a AEG ergeben.
Das Bestehen der Versicherung ist vor Betriebsaufnahme gegenüber der zuständigen Eisenbahnaufsichtsbehörde nachzuweisen (§ 14c AEG). Die gesetzliche Pflichtdeckung ist damit eine zentrale Grundlage – sie bildet aber nicht automatisch alle betrieblichen Risiken eines EVU ab.
Gesetzliche Mindestdeckung
20 Mio. EUR
Nach § 14b AEG beträgt die Mindestversicherungssumme insgesamt 20 Mio. EUR je Schadensereignis. Sie muss für jede Versicherungsperiode mindestens zweimal zur Verfügung stehen.
Eisenbahnhaftpflicht und Betriebshaftpflicht klar trennen
Gerade bei EVU ist eine saubere Abgrenzung wichtig. Die Pflichtversicherung nach § 14 AEG bezieht sich auf die gesetzlich beschriebenen Unfallrisiken des Eisenbahnbetriebs. Daneben können aus dem übrigen Unternehmensbetrieb weitere Haftungsrisiken entstehen, für die – abhängig von Tätigkeit, Vertragsgestaltung und Deckungskonzept – eine Betriebshaftpflicht erforderlich oder sinnvoll sein kann.
Eisenbahnhaftpflicht
Pflichtschutz nach AEG für die gesetzlich erfassten Personen- und Sachschäden aus Unfällen beim Eisenbahnbetrieb; konkrete Deckung richtet sich nach Gesetz und Versicherungsvertrag.
Betriebshaftpflicht
Absicherung sonstiger betrieblicher Haftungsrisiken außerhalb bzw. ergänzend zur eisenbahnspezifischen Pflichtdeckung, soweit vertraglich eingeschlossen.
Wichtig: Schnittstellen
Schnittstellen, Ausschlüsse und mögliche Doppel- oder Deckungslücken müssen im konkreten EVU-Risiko geprüft werden.
Das Versicherungskonzept für ein EVU
Welche Bausteine tatsächlich benötigt werden, hängt unter anderem von Verkehrsart, Fahrzeugbestand, Eigentumsverhältnissen, Einsatzgebieten, Transportverträgen, Personalstruktur und Infrastruktur-Nutzung ab. Der konkrete Umfang ergibt sich ausschließlich aus dem jeweiligen Versicherungsvertrag.
Eisenbahnhaftpflicht
Funktion: Gesetzliche Pflichtdeckung nach AEG
Typischer Bezug: Unfälle im Eisenbahnbetrieb, Personen- und Sachschäden
Betriebshaftpflicht
Funktion: Ergänzende Unternehmenshaftung
Typischer Bezug: Betriebsstätten, Tätigkeiten und Nebenrisiken je nach Vertragsumfang
Landkasko
Funktion: Schutz eigener oder fremdfinanzierter Schienenfahrzeuge
Typischer Bezug: Entgleisung, Kollision und weitere versicherte Ereignisse
Maschinenversicherung
Funktion: Technische Risiken an Maschinen und Aggregaten
Typischer Bezug: Innere Betriebsschäden, Bedienungsfehler oder technische Schäden nach Bedingungswerk
Betriebsunterbrechung
Funktion: Wirtschaftliche Folgen eines versicherten Sach-/Maschinenschadens
Typischer Bezug: Fortlaufende Kosten und entgangener Deckungsbeitrag im versicherten Umfang
Frachtführerhaftpflicht
Funktion: Vertragliche/gesetzliche Haftung aus Beförderungsverträgen
Typischer Bezug: Güterschäden, Verlust, Lieferfrist – abhängig vom Verkehrs- und Vertragsregime
Transportversicherung
Funktion: Eigene Wareninteressen bzw. Güterinteressen
Typischer Bezug: Ergänzung zur Haftung des Frachtführers
Unfallversicherung
Funktion: Absicherung von Mitarbeitern / Gruppen
Typischer Bezug: Unfallfolgen im betrieblichen Umfeld nach vereinbartem Umfang
Cyberversicherung
Funktion: IT-, Daten- und Betriebsrisiken
Typischer Bezug: Cyberangriff, IT-Ausfall, Wiederherstellung, Haftpflicht- und Krisenkosten je nach Tarif
D&O
Funktion: Organhaftung
Typischer Bezug: Persönliche Haftungsrisiken von Geschäftsführung und Organen
Sachversicherung
Funktion: Gebäude, Werkstatt, Inhalt, Technik
Typischer Bezug: Feuer, Leitungswasser, Sturm und weitere vereinbarte Gefahren
Kredit & Kaution
Funktion: Bürgschaften und vertragliche Sicherheiten
Typischer Bezug: Liquiditätsschonende Aval- und Kautionslösungen
Schienenfahrzeuge: Werte und Ausfallrisiken richtig erfassen
Bei Lokomotiven, Triebwagen und sonstigen Schienenfahrzeugen reicht eine pauschale Wertangabe häufig nicht aus. Alter, Umbauten, Modernisierungen, Hauptuntersuchungen, Ersatzteilverfügbarkeit sowie technische Systeme wie PZB, ETCS oder GSM-R können den wirtschaftlichen Wert erheblich beeinflussen.
Worauf es bei Fahrzeugen ankommt
- Eigentum, Leasing, Mietkauf oder gemietete Fahrzeuge berücksichtigen
- Versicherungswerte regelmäßig an Investitionen und Modernisierungen anpassen
- Bergungs-, Abschlepp-, Überführungs- und Aufräumkosten prüfen
- Haftzeiten und realistische Wiederbeschaffungs- bzw. Reparaturzeiträume in der Betriebsunterbrechung beachten
- Schnittstellen zwischen Landkasko, Maschinenversicherung und Haftpflicht eindeutig regeln
Güterverkehr: Haftung und Wareninteresse nicht verwechseln
Für EVU im Schienengüterverkehr ist die Abgrenzung zwischen Frachtführerhaftpflicht und Transportversicherung besonders wichtig.
Frachtführerhaftpflicht
Die Frachtführerhaftpflicht schützt das EVU im Rahmen seiner Haftung aus dem Beförderungsvertrag.
Transportversicherung
Die Transportversicherung schützt dagegen das versicherte Güterinteresse.
Beide Deckungen verfolgen unterschiedliche Zwecke und ersetzen einander nicht.
Betriebsunterbrechung: Wenn das Fahrzeug steht, laufen Kosten weiter
Ein schwerer Schaden endet wirtschaftlich nicht mit der Reparaturrechnung. Fällt ein Triebfahrzeug länger aus, können Ersatzanmietungen, fehlende Umläufe, Vertragsfolgen und fortlaufende Fixkosten den eigentlichen Sachschaden deutlich übersteigen.
Haftzeit und Werte prüfen
Deshalb prüfen wir bei EVU insbesondere, ob die vereinbarte Haftzeit und die zugrunde gelegten wirtschaftlichen Werte zur realistischen Reparatur- oder Wiederbeschaffungsdauer passen.
Typische Situationen, in denen ein EVU das Konzept prüfen sollte
Neugründung oder Aufnahme des Eisenbahnbetriebs
Beantragung bzw. Änderung von Genehmigungen und Sicherheitsbescheinigungen
Anschaffung, Leasing oder Mietkauf neuer Lokomotiven und Triebfahrzeuge
Aufnahme neuer Verkehrsverträge oder neuer Güterarten
Einsatz auf zusätzlichen Netzen oder im grenzüberschreitenden Verkehr
Erweiterung um Werkstatt-, Rangier-, Baustellen- oder Logistikleistungen
größere Modernisierungen an Fahrzeugen
Schadenfälle mit längeren Stillstandszeiten
Versichererwechsel oder deutliche Beitrags-/Bedingungsänderungen
So arbeitet Fritz Rodatz mit EVU
1. Betrieb verstehen
Verkehrsleistungen, Fahrzeuge, Infrastruktur, Verträge und Nebenbetriebe aufnehmen.
2. Risiken strukturieren
Pflichtdeckung, Haftung, Fahrzeuge, Technik, Ertragsausfall und Unternehmensrisiken voneinander abgrenzen.
3. Bestehende Verträge prüfen
Versicherungssummen, Sublimits, Ausschlüsse, Selbstbehalte und Schnittstellen analysieren.
4. Versicherungskonzept entwickeln
Deckungen aufeinander abstimmen und Prioritäten festlegen.
5. Markt ansprechen und verhandeln
Geeignete Versicherer und Speziallösungen auswählen.
6. Im Schaden begleiten
Schadenmeldung, Kommunikation, Unterlagen und Regulierung fachlich unterstützen.
Warum Fritz Rodatz?
Nicht die einzelne Police steht im Mittelpunkt, sondern ein Versicherungskonzept, das zum tatsächlichen Eisenbahnbetrieb passt.
Schwerpunkte
- Spezialisierung auf Eisenbahn und Bahnlogistik
- langjährige Erfahrung mit eisenbahnspezifischen Haftpflicht- und Fahrzeugrisiken
- Verständnis für die Schnittstellen zwischen Betrieb, Technik und Versicherung
- Betreuung von Unternehmen, Fahrzeughaltern, Dienstleistern sowie Museums- und Touristikbahnen
- persönliche Begleitung auch im Schadenfall
Häufige Fragen zu Versicherungen für EVU
Braucht jedes EVU eine Haftpflichtversicherung nach § 14 AEG?
Grundsätzlich ja: Nach § 14 Abs. 1 AEG sind Eisenbahnverkehrsunternehmen verpflichtet, eine Haftpflichtversicherung für Personen- und Sachschäden abzuschließen und aufrechtzuerhalten, die durch Unfälle beim Betrieb einer Eisenbahn verursacht werden. Ausnahmen können sich aus § 14a AEG ergeben. Diese Antwort ersetzt keine rechtliche Einzelfallprüfung.
Wie hoch ist die gesetzliche Mindestversicherungssumme?
Nach § 14b AEG beträgt die Mindestversicherungssumme insgesamt 20 Mio. EUR je Schadensereignis. Sie muss für jede Versicherungsperiode mindestens zweimal zur Verfügung stehen.
Reicht die Eisenbahnhaftpflicht für ein EVU aus?
Nicht automatisch. Die Pflichtversicherung bezieht sich auf die gesetzlich beschriebenen Unfallrisiken des Eisenbahnbetriebs und deckt nicht ohne Weiteres sämtliche Unternehmens-, Fahrzeug- oder Ertragsrisiken. Welche weiteren Bausteine sinnvoll sind, hängt vom konkreten Betrieb ab.
Was ist der Unterschied zwischen Landkasko und Maschinenversicherung?
Die Landkasko schützt eigene oder fremdfinanzierte Schienenfahrzeuge, etwa bei Entgleisung, Kollision und weiteren versicherten Ereignissen. Die Maschinenversicherung betrifft technische Risiken an Maschinen und Aggregaten, etwa innere Betriebsschäden, Bedienungsfehler oder technische Schäden nach Bedingungswerk. Die Schnittstellen zwischen beiden Deckungen und zur Haftpflicht sollten im Konzept eindeutig geregelt werden.
Wann ist eine Betriebsunterbrechungsversicherung sinnvoll?
Vor allem bei wirtschaftlich relevantem Ausfall von Fahrzeugen oder Technik. Fällt ein Triebfahrzeug länger aus, können Ersatzanmietungen, fehlende Umläufe, Vertragsfolgen und fortlaufende Fixkosten den eigentlichen Sachschaden deutlich übersteigen. Welche Kosten im Einzelfall versichert sind, hängt vom vereinbarten Konzept und den Bedingungen ab.
Was wird für eine Angebotsprüfung benötigt?
Je nach Anfrage typischerweise Fahrzeugliste, Verkehrsart, Umsätze bzw. Leistungsdaten, bestehende Policen, Schadenverlauf und weitere Risikodaten.
Weitere Themen der Bahnbranche
Schienenfahrzeuge
Lokomotiven, Triebwagen, Wagen und Spezialfahrzeuge im Überblick.
Lokomotive versichern
Werte, Ausfallrisiken und Deckungsfragen rund um die Lokomotive.
Eisenbahninfrastrukturunternehmen (EIU)
Wo der Infrastrukturbetrieb thematisch abzugrenzen ist.
Schaden melden
Ist bereits ein Schaden eingetreten? So erreichen Sie uns.
Passt Ihr Versicherungsschutz noch zu Ihrem EVU?
Fahrzeuge, Verkehrsleistungen und Verträge verändern sich – Versicherungskonzepte häufig langsamer. Wir prüfen gemeinsam mit Ihnen, ob Pflichtdeckung, Haftpflicht, Fahrzeug- und Unternehmensversicherungen noch zum aktuellen Betrieb passen.
Fachlicher und rechtlicher Hinweis
Die Darstellung der gesetzlichen Versicherungspflicht dient der allgemeinen Information und ersetzt keine rechtliche Einzelfallprüfung. Versicherungsumfang, Ausschlüsse, Selbstbehalte und Obliegenheiten ergeben sich aus dem jeweiligen Versicherungsvertrag und den zugrunde liegenden Bedingungen.
Rechtsstand der in dieser Fassung genannten AEG-Angaben: 26.08.2026. Quellen: § 14, § 14a, § 14b und § 14c Allgemeines Eisenbahngesetz (AEG), Gesetze im Internet / Bundesministerium der Justiz und Bundesamt für Justiz.