
Landkaskoversicherung für Lokomotiven & Schienenfahrzeuge
Lokomotiven, Triebwagen und Waggons sind hochwertige Betriebsmittel. Eine gute Landkaskodeckung beginnt deshalb nicht beim Produktnamen, sondern bei den tatsächlich versicherten Gefahren, dem Bewegungs- und Standortrisiko, den Kostenpositionen und der vereinbarten Entschädigungsregel. Fritz Rodatz prüft diese Punkte gemeinsam mit Versicherungswert, Maschinenrisiken und Betriebsunterbrechung.
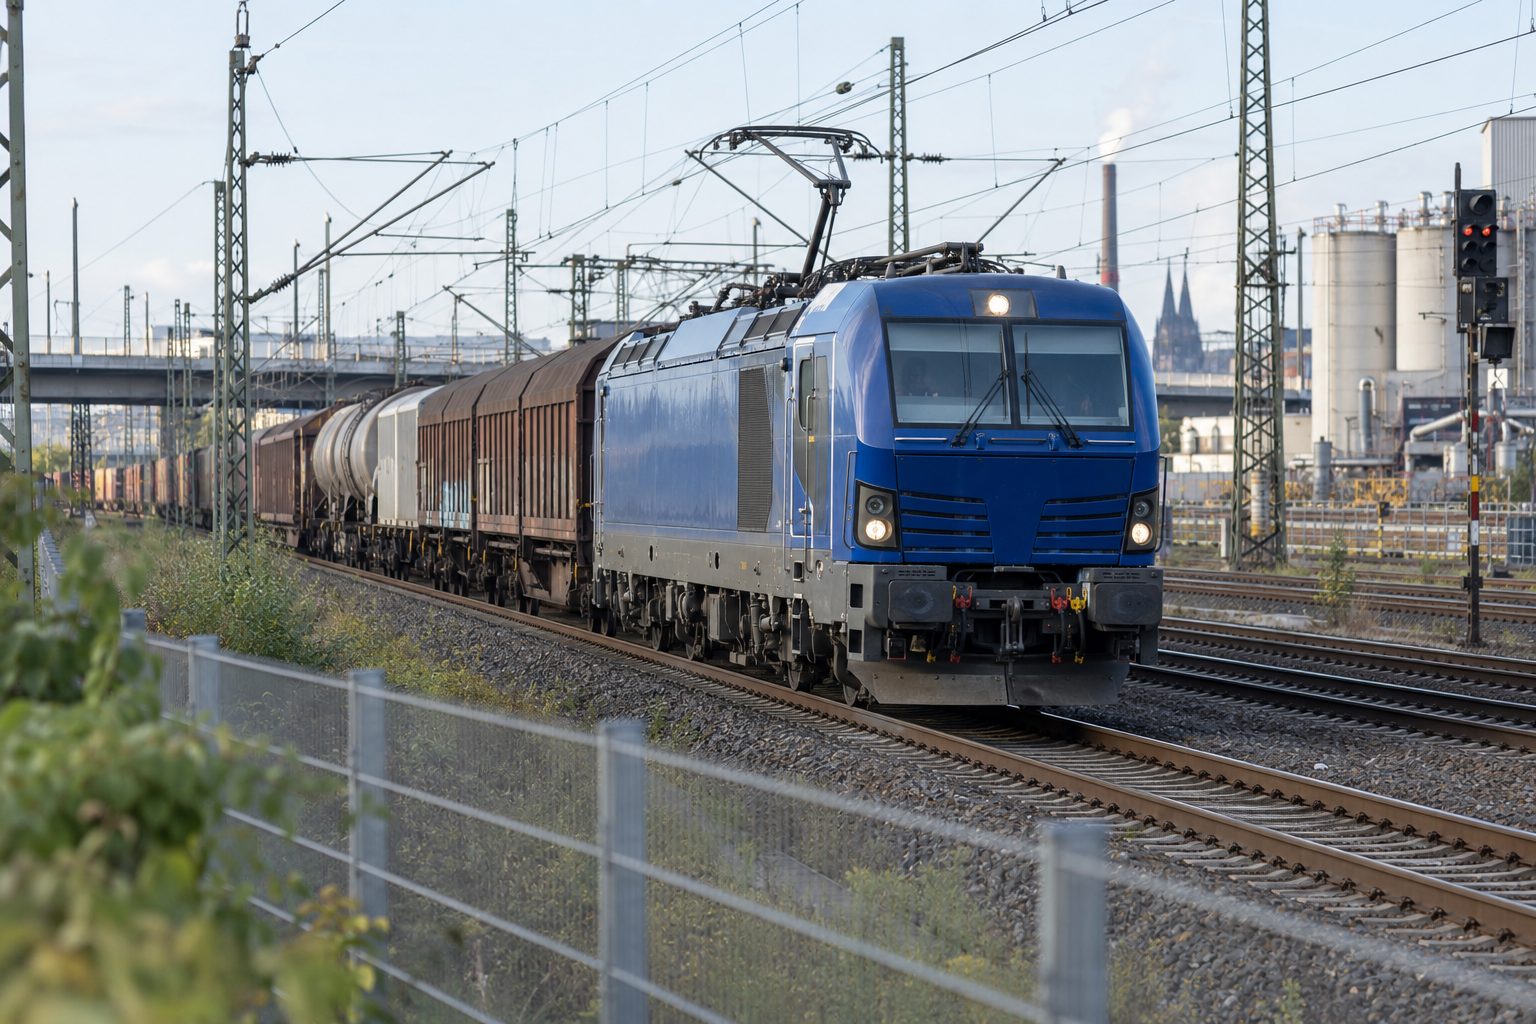
Eigenschadenschutz für rollendes Material – mit Fokus auf Versicherungswert, Entschädigung und Technik.
Wann wurde der Versicherungswert Ihrer Lok zuletzt geprüft?
Gerade bei älteren oder modernisierten Lokomotiven kann der wirtschaftliche Wert deutlich von Buchwert, Kaufpreis oder einer alten Versicherungssumme abweichen.
Was ist eine Landkaskoversicherung?
„Landkasko“ ist kein gesetzlich oder marktweit einheitlich definierter Deckungsumfang. Je nach Konzept kann der Schutz auf unterschiedlichen Bedingungswerken beruhen und einzelne Gefahren ausdrücklich ein- oder ausschließen. Deshalb muss immer geprüft werden, welche Ereignisse für genau das versicherte Schienenfahrzeug gelten.
Abgrenzung zu anderen Deckungen
Die Landkasko schützt das versicherte Fahrzeug bzw. das versicherte Sachinteresse. Sie ist von der Eisenbahnhaftpflicht für Ansprüche Dritter zu unterscheiden. Zur Maschinenversicherung besteht dagegen häufig eine enge Schnittstelle; in Spezialkonzepten können Kasko- und Maschinenrisiken sogar in einem gemeinsamen Vertragswerk geregelt sein.
Typische versicherbare Schadenereignisse
Die folgenden Beispiele sind keine feste Gefahrenliste. Ob und in welchem Umfang ein Ereignis versichert ist, gilt je nach Bedingungswerk und ergibt sich aus dem konkreten Vertrag.
Kollision mit anderen Schienenfahrzeugen oder Hindernissen
Entgleisung und Umsturz
Brand, Explosion und Blitzschlag – abhängig vom vereinbarten Umfang
Diebstahl, Einbruchdiebstahl oder unbefugte Benutzung, sofern eingeschlossen
Vandalismus und Graffiti, sofern vereinbart
Naturgefahren wie Sturm, Hagel oder Überschwemmung, soweit versichert
Schäden während Rangier-, Abstell- oder Überführungsbewegungen nach Vertragsumfang
Bergungs-, Abschlepp-, Aufräum- und Transportkosten innerhalb der vereinbarten Grenzen
Keine pauschale Deckungszusage
Welche Gefahren tatsächlich versichert sind, ergibt sich ausschließlich aus dem konkreten Vertrag.
Bewegungsrisiko und Standortrisiko getrennt prüfen
Ob ein Fahrzeug im Betrieb, beim Rangieren, bei Überführungen, im abgestellten Zustand oder am festen Standort versichert ist, ergibt sich aus dem konkreten Vertrag. Auch Bergungs- und Abschleppkosten können davon abhängen, ob das Bewegungsrisiko eingeschlossen ist.
Was getrennt zu prüfen ist
- Fahrbetrieb auf dem vereinbarten Schienennetz
- Rangierbewegungen und Probefahrten
- Überführungs- und Transportbewegungen
- Abstellung und Standortrisiko
- Auslands- bzw. grenzüberschreitender Einsatz
- Bergungs- und Abschleppkosten in Verbindung mit dem Bewegungsrisiko
Landkasko und Maschinenversicherung: zwei unterschiedliche Aufgaben
Landkasko
Äußere Schadenereignisse am Schienenfahrzeug – nach dem vereinbarten Gefahrenumfang.
Maschinenversicherung
Technische bzw. innere Betriebsschäden an Maschinen und Aggregaten – abhängig vom jeweiligen Bedingungswerk.
Kombination
Bei hochwertigen Lokomotiven kann eine abgestimmte Kombination sinnvoll sein. Schnittstellen und Ausschlüsse müssen ausdrücklich geprüft werden.
Eine Lok – zwei Schadenwelten – manchmal ein Vertrag
Für die Website trennen wir Landkasko und Maschinenversicherung, weil Kunden nach unterschiedlichen Risiken suchen. In der Versicherungspraxis können beide Bereiche jedoch innerhalb eines kombinierten Maschinen- und Kaskokonzeptes geregelt sein. Dann entscheidet nicht die Überschrift des Vertrages, sondern welche Schadenursachen, Ausschlüsse und Entschädigungsregeln vereinbart sind.
Prüffrage
Sind äußere Fahrzeugschäden und innere technische Betriebsschäden lückenlos geregelt – oder besteht zwischen Landkasko und Maschinenversicherung eine Deckungslücke?
Der Versicherungswert ist der zentrale Punkt
Bei Schienenfahrzeugen ist die Bewertung oft schwieriger als bei marktgängigen Straßenfahrzeugen. Alter, Baureihe, technische Modernisierungen, Hauptuntersuchungen, Radsätze, Motor/Getriebe, Leit- und Sicherungstechnik sowie die Verfügbarkeit vergleichbarer Fahrzeuge können den wirtschaftlichen Wert stark beeinflussen.
Was den Wert beeinflusst
- Kaufpreis oder aktueller Marktwert
- Kosten einer gleichwertigen Ersatzbeschaffung
- Modernisierungen und wertsteigernde Umbauten
- HU-Stand und technische Restlaufzeiten
- PZB, ETCS, GSM-R und weitere Zug-/Kommunikationstechnik
- Motor-, Getriebe- und Radsatzzustand
- Ersatzteilverfügbarkeit und Rekonstruktionsaufwand
- besondere historische oder museale Bedeutung – sofern wirtschaftlich abbildbar
Was sagt das VVG zum Versicherungswert?
Soweit nichts anderes vereinbart ist, stellt § 88 VVG bei einer Sachversicherung auf den Betrag ab, der bei Eintritt des Versicherungsfalls für die Wiederbeschaffung oder Wiederherstellung in neuwertigem Zustand aufzuwenden wäre, abzüglich des Minderwertes aus dem Unterschied zwischen alt und neu. In der Praxis können Versicherungsbedingungen hiervon abweichende Wert- und Entschädigungsregelungen vorsehen.
Für Schienenfahrzeuge entscheidend
Nicht Begriffe wie „Zeitwert“, „Wiederbeschaffungswert“ oder „Neuwert“ isoliert verwenden. Im Vertrag muss klar definiert sein, welcher Wert im Teil- und Totalschaden gilt und welche Abzüge möglich sind.
Wie der Fahrzeugwert im Vertrag geregelt sein kann
Für Schienenfahrzeuge finden sich in der Praxis unterschiedliche Wertmodelle. Möglich sind unter anderem eine vertraglich vereinbarte Taxe, die Anerkennung der Versicherungssumme als Versicherungswert, ein Unterversicherungsverzicht oder Toleranzregelungen. Welches Modell gilt, muss aus dem konkreten Vertrag hervorgehen.
Eine Taxe nach § 76 VVG kann die Wertermittlung vereinfachen, ist aber nicht automatisch unangreifbar. Andere Spezialvereinbarungen können den Versicherungswert oder den Verzicht auf Unterversicherung abweichend regeln. Deshalb ist die Frage „Welche Summe steht in der Police?“ allein nicht ausreichend.
Mögliche Wertmodelle
- Versicherungssumme mit regulärer Unterversicherungsprüfung
- vertraglich anerkannter Versicherungswert / Unterversicherungsverzicht
- Taxe oder besonders vereinbarte Wertregelung
- Toleranzregelung bei Abweichungen zwischen Versicherungswert und Versicherungssumme
Wichtig für die Beratung
Eine „feste Taxe“ kann Streit über den Fahrzeugwert reduzieren, ersetzt aber keine saubere Wertermittlung und keine Prüfung der konkreten Entschädigungsklauseln.
Unterversicherung vermeiden
Ist die Versicherungssumme erheblich niedriger als der Versicherungswert bei Eintritt des Versicherungsfalls, kann § 75 VVG zu einer verhältnismäßigen Kürzung der Leistung führen, soweit der Vertrag keine abweichende Regelung enthält. Gerade nach größeren Modernisierungen oder Investitionen sollte die Versicherungssumme daher überprüft werden.
Wann die Versicherungssumme überprüft werden sollte
- nach Hauptuntersuchungen und größeren Aufarbeitungen
- nach Remotorisierung oder Getriebe-/Radsatzinvestitionen
- nach Einbau neuer Zugbeeinflussungs- oder Kommunikationstechnik
- bei deutlichen Preissteigerungen für Fahrzeuge, Werkstattstunden oder Ersatzteile
- nach Kauf, Verkauf oder Umfinanzierung von Fahrzeugen
„Neu für Alt“ und Wertverbesserungen
Bei Reparaturen können neue Bauteile den Zustand eines älteren Fahrzeugs verbessern. Ob und in welchem Umfang der Versicherer einen Abzug wegen Wertverbesserung bzw. „Neu für Alt“ vornehmen darf, hängt von den vereinbarten Bedingungen und der konkreten Entschädigungsregelung ab. Bei alten Lokomotiven kann dieser Punkt erheblichen Einfluss auf die Schadenabrechnung haben.
Unser Prüfpunkt
Vor Vertragsabschluss sollte geklärt sein, wie Wertverbesserungen, Austausch alter Komponenten und Modernisierungen im Schadenfall behandelt werden – nicht erst nach einem Großschaden.
Bergungskosten können den Sachschaden deutlich erhöhen
Bei einer Entgleisung oder Kollision endet der Schaden nicht an der Fahrzeughülle. Die Höhe der mitversicherten Schadennebenkosten kann sich zwischen Landkaskokonzepten erheblich unterscheiden. Krane, Hilfszüge, Aufgleisung, Dekontamination, Bewegungs- und Schutzmaßnahmen, Luftfracht, Transport zur Werkstatt oder Provisorien können daher zum entscheidenden Vertragsdetail werden.
Bergung und Aufgleisung
Abschleppen bzw. Überführen des beschädigten Fahrzeugs
Kran- und Spezialtechnik
Aufräum- und Entsorgungskosten
Transport zur Werkstatt oder zu einem sicheren Abstellort
Mehrkosten aufgrund eingeschränkter Zugänglichkeit
Schadennebenkosten und Sublimits: oft wichtiger als gedacht
Neben der Hauptversicherungssumme sollten alle Kostenpositionen mit ihren eigenen Sublimits geprüft werden. Gerade Bergungs- und Abschleppkosten können in verschiedenen Vertragskonzepten sehr unterschiedlich begrenzt sein.
Kostenpositionen mit eigenen Sublimits
- Aufräumungs-, Bergungs-, Dekontaminations- und Entsorgungskosten
- Bewegungs- und Schutzkosten
- Abschlepp- und Überführungskosten
- Erd-, Pflaster-, Maurer- oder Stemmarbeiten und Provisorien
- Luftfracht- und besondere Beschaffungskosten
- Miet-, Leih-, Finanzierungs- oder Leasingkosten, soweit vereinbart
Geleaste, finanzierte und gemietete Fahrzeuge
Bei Leasing, Mietkauf oder Finanzierung müssen Eigentümerinteressen und vertragliche Vorgaben berücksichtigt werden. Bei gemieteten oder geleasten Fahrzeugen ist außerdem zu klären, wer die Kaskodeckung stellt und welche Selbstbehalte oder Regressregelungen vertraglich vereinbart sind.
Was zur Finanzierung passen sollte
- Versicherungssumme
- Sicherungsrechte
- Zahlungen im Totalschaden
- mögliche Wiederherstellungsklauseln
Radreifen, Zusatzgeräte und Reserveteile – kleine Klausel, große Wirkung
Spezialbedingungen können Radreifen, Radsätze, Zusatzgeräte und Reserveteile unterschiedlich behandeln. Bei Radreifen können beispielsweise lebensdauerabhängige Abzüge oder besondere Folgeschadenregeln gelten. Zusatz- und Reserveteile müssen je nach Konzept ausdrücklich mitversichert und in der Versicherungssumme berücksichtigt werden.
Worauf zu achten ist
- lebensdauerabhängige Abzüge bei Radreifen
- besondere Folgeschadenregeln
- ausdrückliche Mitversicherung von Zusatz- und Reserveteilen
- Berücksichtigung in der Versicherungssumme
Historische Fahrzeuge und Museumsbahnen
Historische Schienenfahrzeuge lassen sich häufig nicht anhand üblicher Marktlisten bewerten. Rekonstruktionsaufwand, seltene Komponenten, ehrenamtliche Eigenleistungen und fehlende Ersatzfahrzeuge erschweren die Wertermittlung. Hier sind dokumentierte Wertansätze, Fotos, Gutachten und eine klare Entschädigungsregelung besonders wichtig.
Besonders wichtig
- dokumentierte Wertansätze
- Fotos
- Gutachten
- eine klare Entschädigungsregelung
Typische Fehler in bestehenden Landkasko-Verträgen
Versicherungssumme seit Jahren unverändert
Investitionen und Modernisierungen nicht nachgemeldet
unklare Definition von Versicherungswert und Totalschaden
niedrige Sublimits für Bergungs- oder Aufräumkosten
Neu-für-Alt-Abzüge nicht ausreichend geprüft
Maschinen- und Landkaskodeckung greifen nicht sauber ineinander
Überführungs- oder Auslandsrisiken nicht berücksichtigt
Leasinggeber oder finanzierende Bank nicht korrekt eingebunden
Bewegungs- und Standortrisiko nicht sauber abgegrenzt
Schadennebenkosten nur mit zu niedrigen Sublimits versichert
Radreifen, Zusatzgeräte oder Reserveteile falsch eingeordnet
kombinierte Maschinen-/Kaskobedingungen nicht als Gesamtkonzept gelesen
So prüft Fritz Rodatz eine Landkaskodeckung
1. Fahrzeugliste und Eigentum
Fahrzeugliste und Eigentumsverhältnisse aufnehmen.
2. Zustand und Investitionen
Technischen Zustand, Modernisierungen und Investitionen dokumentieren.
3. Wert und Entschädigung
Versicherungswert, Wertmodell, Unterversicherungsregel und Entschädigungsdefinition prüfen.
4. Gefahren, Bewegung und Sublimits
Versicherte Gefahren, Bewegungs-/Standortrisiko, Ausschlüsse, Selbstbehalte und Kosten-Sublimits analysieren.
5. Schnittstellen
Landkasko und Maschinenversicherung als getrennte oder kombinierte Deckungsbausteine auf Schnittstellen und innere Betriebsschäden prüfen.
6. Finanzierung und Schadenmanagement
Finanzierungs-/Leasinganforderungen und Schadenmanagement berücksichtigen.
Häufige Fragen zur Landkasko
Was deckt eine Landkaskoversicherung für Lokomotiven?
„Landkasko“ ist kein gesetzlich oder marktweit einheitlich definierter Deckungsumfang. Je nach Konzept kann der Schutz auf unterschiedlichen Bedingungswerken beruhen und einzelne Gefahren ausdrücklich ein- oder ausschließen. Beispiele wie Kollision, Entgleisung, Brand, Diebstahl oder Naturgefahren gelten deshalb immer nur je nach Bedingungswerk; welche Ereignisse für genau das versicherte Schienenfahrzeug gelten, ergibt sich aus dem konkreten Vertrag.
Was ist der Unterschied zwischen Landkasko und Maschinenversicherung?
Als vereinfachte Orientierung betrifft die Landkasko äußere Schadenereignisse am Schienenfahrzeug nach dem vereinbarten Gefahrenumfang, die Maschinenversicherung technische bzw. innere Betriebsschäden an Maschinen und Aggregaten, abhängig vom jeweiligen Bedingungswerk. In Spezialkonzepten können beide Bereiche auch in einem gemeinsamen Maschinen- und Kaskovertrag geregelt sein; dann entscheiden Schadenursachen, Ausschlüsse und Entschädigungsregeln. Schnittstellen müssen ausdrücklich geprüft werden.
Wie wird der Versicherungswert einer Lok bestimmt?
Den wirtschaftlichen Wert beeinflussen unter anderem Alter, Baureihe, technische Modernisierungen, Hauptuntersuchungen, Radsätze, Motor und Getriebe, Leit- und Sicherungstechnik sowie die Verfügbarkeit vergleichbarer Fahrzeuge. Soweit nichts anderes vereinbart ist, stellt § 88 VVG auf die Wiederbeschaffung oder Wiederherstellung in neuwertigem Zustand abzüglich des Minderwertes aus dem Unterschied zwischen alt und neu ab. Im Vertrag muss klar definiert sein, welcher Wert im Teil- und Totalschaden gilt.
Was bedeutet feste Taxe?
Nach § 76 VVG kann der Versicherungswert durch Vereinbarung auf einen bestimmten Betrag – eine Taxe – festgesetzt werden. Eine Taxe kann die Wertermittlung vereinfachen, ist aber nicht automatisch unangreifbar: Übersteigt sie den wirklichen Versicherungswert bei Eintritt des Versicherungsfalls erheblich, ist der wirkliche Versicherungswert maßgebend. In der Praxis gibt es außerdem andere Wertmodelle, etwa einen anerkannten Versicherungswert, einen Unterversicherungsverzicht oder Toleranzregelungen. Welches Modell gilt, muss aus dem konkreten Vertrag hervorgehen.
Was bedeutet Neu für Alt?
Bei Reparaturen können neue Bauteile den Zustand eines älteren Fahrzeugs verbessern. Ob und in welchem Umfang der Versicherer einen Abzug wegen Wertverbesserung („Neu für Alt“) vornehmen darf, hängt von den vereinbarten Bedingungen und der konkreten Entschädigungsregelung ab.
Sind Bergungskosten versichert?
Ob und in welchem Umfang Bergungs-, Abschlepp-, Aufräum- und Transportkosten versichert sind, ergibt sich aus dem Vertrag, insbesondere aus vereinbarten Sublimits. Sie können sich zwischen Landkaskokonzepten erheblich unterscheiden und können auch davon abhängen, ob das Bewegungsrisiko eingeschlossen ist. Niedrige Sublimits sind ein typischer Schwachpunkt in bestehenden Verträgen.
Wie werden geleaste Lokomotiven versichert?
Bei Leasing, Mietkauf oder Finanzierung müssen Eigentümerinteressen und vertragliche Vorgaben berücksichtigt werden. Versicherungssumme, Sicherungsrechte, Zahlungen im Totalschaden und mögliche Wiederherstellungsklauseln sollten zur Finanzierung passen. Bei geleasten Fahrzeugen ist außerdem zu klären, wer die Kaskodeckung stellt.
Sind historische Fahrzeuge versicherbar?
Grundsätzlich ist das möglich, Bewertung und Deckung sind aber individuell. Historische Schienenfahrzeuge lassen sich häufig nicht anhand üblicher Marktlisten bewerten; dokumentierte Wertansätze, Fotos, Gutachten und eine klare Entschädigungsregelung sind besonders wichtig.
Weitere Themen
Betriebsunterbrechung
Wirtschaftliche Folgen eines Fahrzeugausfalls.
Eisenbahnhaftpflicht
Pflichtschutz nach § 14 AEG für Ansprüche Dritter.
Schienenfahrzeuge
Lokomotiven, Triebwagen, Wagen und Spezialfahrzeuge im Überblick.
Lokomotive versichern
Der Weg zur Absicherung einer Lokomotive.
Versicherungsübersicht
Alle Versicherungsbausteine im Zusammenspiel.
Schaden melden
Ist bereits ein Schaden eingetreten? So erreichen Sie uns.
Ist der versicherte Wert Ihrer Fahrzeuge noch realistisch?
Gerade bei älteren oder modernisierten Lokomotiven kann der wirtschaftliche Wert deutlich von Buchwert, Kaufpreis oder einer alten Versicherungssumme abweichen. Zusätzlich entscheidet das Bedingungswerk darüber, ob Bewegungsrisiko, technische Schäden, Bergungskosten und besondere Wertregelungen tatsächlich passen. Wir prüfen das Gesamtbild.