
Arbeits- & Spezialfahrzeuge versichern
Bei Arbeits- und Spezialfahrzeugen gibt es selten belastbare Standardwerte. Bauart, Sonderausstattung, Umbauten und Einsatz können von Fahrzeug zu Fahrzeug stark variieren. Deshalb übernimmt Fritz Rodatz den vom Kunden angegebenen Versicherungswert als Grundlage der Anfrage, bereitet das technische Risiko sauber auf und lässt den Versicherer entscheiden, ob Wert und Deckung akzeptiert werden.
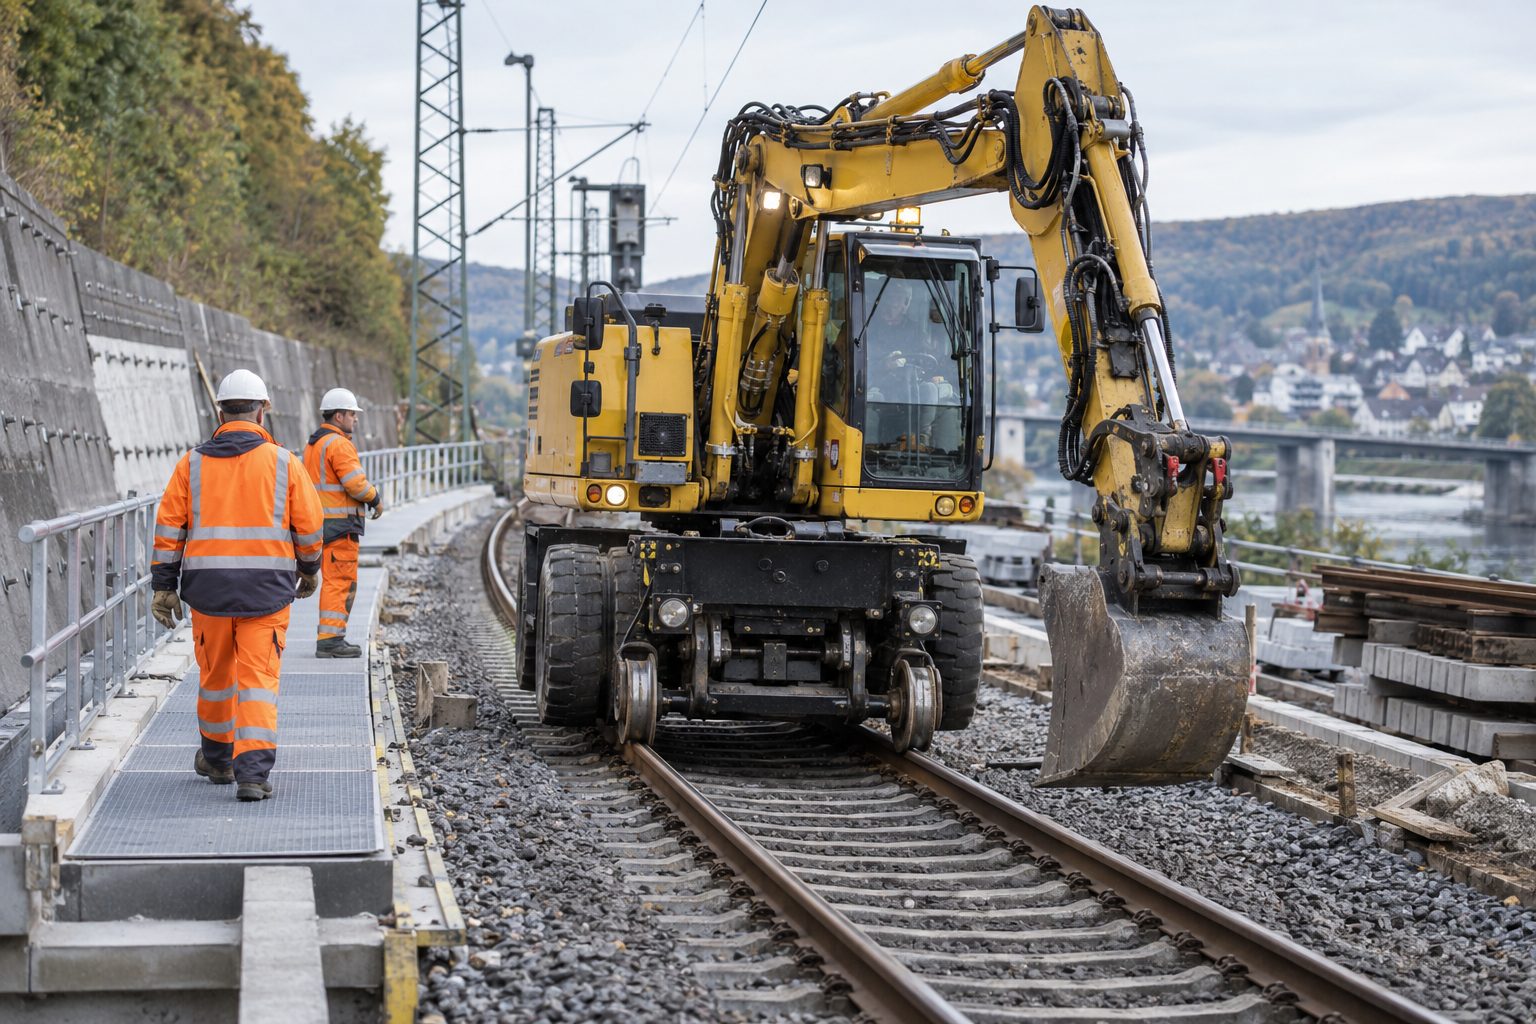
KI-generiertes Symbolbild
Zweiwegefahrzeug, Stopfmaschine, Schienenkran oder Messfahrzeug: Entscheidend sind technische Daten, tatsächlicher Einsatz und der vom Kunden angegebene Versicherungswert.
Welche Fahrzeuge gehören dazu?
Zweiwegefahrzeuge
Einsatz auf Straße und Schiene; unterschiedliche Betriebs- und Haftungssituationen.
Stopf- und Gleisbaumaschinen
Hohe Maschinenwerte, komplexe Hydraulik/Steuerung und intensive Baustellennutzung.
Schienenkrane
Hohe Einzelwerte, Hebe-/Krantechnik, Ausleger, Lasten und besondere Bergungs-/Haftungsrisiken.
Mess- und Diagnosefahrzeuge
Hochwertige Mess-, Sensor- und Auswertungstechnik.
Oberleitungs-/Turmfahrzeuge
Hub-, Arbeits- und Elektro-/Oberleitungstechnik; besondere Arbeitseinsätze.
Arbeitszug-/Spezialfahrzeuge
Individuelle Aufbauten, Aggregate und Sonderfunktionen; häufig Einzelanfertigung oder Umbau.
Bei Spezialmaschinen zählt die genaue Risikobeschreibung
Bei einem Standardfahrzeug lässt sich vieles über Baureihe und Typ ableiten. Bei Spezialmaschinen reicht die Fahrzeugbezeichnung häufig nicht aus.
Grundsatz bei Fritz Rodatz
Je spezieller das Fahrzeug, desto wichtiger sind vollständige technische Unterlagen, Fotos und eine nachvollziehbare Beschreibung des Einsatzes.
- Hersteller und Typ
- Baujahr
- Fahrzeugnummer
- Antriebsart
- Maschinen-/Arbeitsfunktion
- Sonderaufbauten
- Hydraulik, Kran- oder Hebetechnik
- Mess-/Sensorik
- Steuerungs- und Sicherheitstechnik
- Einsatz auf Schiene, Straße oder Baustelle
- Vermietung oder Fremdnutzung
Versicherungswert: Kundenangabe statt Scheinpräzision
Für viele Spezialmaschinen existiert kein transparenter Marktwert. Ein vergleichbares Ersatzfahrzeug kann fehlen, Umbauten sind individuell und Herstellerpreise verändern sich erheblich.
Rodatz-Praxis
Der Kunde gibt den gewünschten Versicherungswert vor. Wir bereiten Ihre Wert- und Technikangaben für den Versicherer auf – der Versicherer entscheidet, ob der angegebene Wert für die beantragte Deckung akzeptiert wird.
Was in die Wertangabe einfließt
- Kaufpreis oder Rechnungswert als Ausgangspunkt
- Umbau- und Modernisierungskosten
- Sonderausstattung
- Arbeits-/Maschinenaggregate
- aktuelle Hersteller- oder Wiederbeschaffungshinweise, soweit verfügbar
- vom Kunden gewünschter Versicherungswert
Was Fritz Rodatz dabei nicht verspricht
Keine pauschale Marktwertermittlung ohne belastbare Grundlage, keine eigene technische Begutachtung des Fahrzeugs, keine Garantie, dass der Versicherer den Kundenwert unverändert akzeptiert, keine automatische Anerkennung als Taxe oder feste Entschädigungsbasis und keine Gleichsetzung von Kaufpreis und Wiederbeschaffungswert. Entscheidend ist, wie der Versicherungswert im konkreten Vertrag dokumentiert und welche Entschädigungsregel vereinbart wird.
Landkasko und Maschinenversicherung zusammen denken
Landkasko
Äußere Ereignisse am Fahrzeug bzw. an der Maschine, soweit vereinbart.
Maschinenversicherung
Technische Eigenschäden und innere Betriebsschäden an Maschinen-/Arbeitskomponenten, soweit vereinbart.
Elektronik
Hochwertige separate Mess-/Prüf- oder Auswertungstechnik kann zusätzlich zu prüfen sein.
Mehrkosten / Ausfall
Kosten einer Ersatzmaschine oder alternativen Leistung bei versichertem Ausfall.
Haftpflicht
Schäden gegenüber Dritten gehören in die passende Betriebs-/Eisenbahnhaftpflicht.
Innere Betriebsschäden sind bei Spezialtechnik oft entscheidend
Eine Stopfmaschine oder ein Schienenkran kann durch einen technischen Defekt ausfallen, ohne dass eine Kollision oder Entgleisung vorausgeht.
- Hydraulikschäden
- Getriebe-/Antriebsschäden
- Motor- und Aggregateschäden
- Kran- und Hubtechnik
- Steuerungsfehler
- mechanischer Bruch
- elektrische/elektronische Baugruppen, soweit dem Maschinenkonzept zugeordnet
Bedingungsprüfung
Der Produktname allein sagt nicht, ob innere Betriebsschäden versichert sind. Ausschlüsse und technische Deckung müssen im konkreten Angebot geprüft werden.
Zweiwegefahrzeuge: Straße und Schiene
Zweiwegefahrzeuge bewegen sich in zwei unterschiedlichen Verkehrswelten. Neben der Fahrzeug-/Maschinendeckung müssen Straßenzulassung, Schieneneinsatz und Haftungsfragen sauber abgegrenzt werden.
Keine pauschale Einheitsdeckung
Ob Straßen- und Schienenrisiko in einem Konzept oder über mehrere Verträge abgebildet werden, hängt vom Fahrzeug und Versicherer ab.
- Straßenfahrt
- Schienenfahrt
- Auf-/Eingleisen
- Baustelleneinsatz
- Rangieren
- Arbeitsfunktion auf dem Gleis
- Transport zum Einsatzort
Schienenkrane: Fahrzeug, Maschine und Hebezeug
Bei einem Schienenkran treffen Fahrzeugwert, Kran-/Hebetechnik und besondere Einsatzrisiken zusammen.
Kranaufbau und Ausleger
Winden und Seile
Hydraulik
Stützen und Abstützung
Lastaufnahmemittel, soweit zugehörig
Eigenfahrwerk und Schienenfahrwerk
Bergungs- und Hebeeinsätze
Zusätzlich zur Eigenschadendeckung muss das Haftungsrisiko aus der konkreten Kran- und Hebetätigkeit geprüft werden – Kran-/Hebehaftung lässt sich nicht aus der Fahrzeugkasko ableiten.
Messfahrzeuge: Technik kann den Fahrzeugwert dominieren
Bei Mess- und Diagnosefahrzeugen kann die eingebaute Mess- und Sensorik einen erheblichen Teil des Gesamtwertes ausmachen:
- Messsysteme
- Sensorik
- Kameras/Scanner
- Prüftechnik
- Bordrechner
- Datenerfassung
- Auswertungstechnik
Abgrenzung Maschine/Elektronik
Fest fahrzeuggebundene Arbeits- und Messtechnik wird zunächst im Fahrzeug-/Maschinenkonzept geprüft. Separate oder besonders sensible Elektronik kann ergänzend eine Elektronikprüfung erfordern.
Baustelleneinsatz verändert das Risiko
wechselnde Einsatzorte
Nacht- und Wochenendarbeit
Arbeiten unter Zeitdruck/Sperrpausen
Einsatz neben anderen Maschinen
Rangier- und Kuppelbewegungen
Arbeiten im Gleisbereich
erhöhte Verschmutzung und mechanische Belastung
Abstellung auf Baustellen
Die Betriebsbeschreibung sollte deshalb nicht nur den Fahrzeugtyp, sondern auch die tatsächliche Arbeitsweise abbilden.
Vermietung und Einsatz durch Dritte
Spezialmaschinen werden häufig projektbezogen vermietet oder von mehreren Unternehmen genutzt.
Vor Einsatz klären
Eine reine Eigentümerdeckung reicht nicht, wenn die Maschine regelmäßig fremd genutzt wird.
- Vermietungs-/Verleihrisiko
- qualifizierte Bediener
- zulässige Einsatzarten
- Länder und Baustellen
- Haftungsregelungen im Mietvertrag
- Selbstbehalt
- Regress des Versicherers
Transport und Bergung
Transport und Überführung
Nicht jede Spezialmaschine fährt selbständig zum Einsatzort. Transporte per Schiene, Tieflader oder Sondertransport können ein eigenes Risiko darstellen: Be-/Entladung, Kranung, Tiefladertransport, Schienentransport, Zwischenlagerung, Transportsicherung und Werkstatt-/Herstellertransport.
Bergung
Hohe Gewichte, besondere Abmessungen und empfindliche Aufbauten können nach einer Entgleisung oder Havarie spezielle Bergungstechnik erforderlich machen – Spezialkrane, Aufgleisgerät, Hilfszug, Demontage von Auslegern/Aufbauten und Schwertransport. Bergungs- und Nebenkosten sind nur bedingungsabhängig versichert.
Ausfall: Ersatzmaschine oft schwer verfügbar
Bei Spezialmaschinen kann eine kurzfristige Ersatzbeschaffung erheblich schwieriger sein als bei Standardfahrzeugen.
Mehrkosten prüfen
Je nach Konzept können Ersatzanmietung oder alternative Maßnahmen als Mehrkosten versicherbar sein. Versicherungssumme und Haftzeit müssen zum realistischen Ausfall passen.
- wenige verfügbare Ersatzmaschinen
- spezielle Zulassungen
- Bedienpersonal/Schulung
- projektspezifische Technik
- Anfahrt und Überführung
- Mietkosten
- Verzögerung von Baustellen oder Sperrpausen
Technische Änderungen immer melden
Spezialfahrzeuge werden häufig umgebaut oder mit neuer Technik ergänzt. Dadurch ändern sich Wert und Risiko.
neuer Kran-/Arbeitsaufbau
Remotorisierung
neue Hydraulik
Mess-/Sensorik-Upgrade
Sicherheitstechnik
Funk-/Kommunikation
zusätzliche Werkzeuge/Anbaugeräte
Nach dem Umbau
Nach größeren Umbauten sollte der angegebene Versicherungswert aktualisiert und dem Versicherer zur Bestätigung vorgelegt werden.
So prüft Fritz Rodatz ein Spezialfahrzeug
1. Typ erfassen
Fahrzeug-/Maschinentyp und Hersteller erfassen.
2. Daten dokumentieren
Technische Daten, Baujahr und Sonderaufbauten dokumentieren.
3. Kundenwert aufnehmen
Kundenangabe zum gewünschten Versicherungswert aufnehmen.
4. Unterlagen beifügen
Kauf-, Umbau- und Modernisierungswerte als Plausibilitätsunterlagen beifügen.
5. Einsatz beschreiben
Einsatzart, Baustellen, Länder und Straßen-/Schienennutzung beschreiben.
6. Vermietung klären
Vermietung, Nutzer und Bediener klären.
7. Deckung abgrenzen
Landkasko und innere Betriebsschäden abgrenzen.
8. Elektronik bewerten
Mess-/Elektroniktechnik gesondert bewerten lassen, wenn erforderlich.
9. Risiken aufnehmen
Transport-, Bergungs- und Ausfallrisiken aufnehmen.
10. Versicherer vorlegen
Risiko und Kundenwert dem Versicherer zur Annahmeentscheidung vorlegen.
Häufige Fragen zu Arbeits- und Spezialfahrzeugen
Wie wird der Wert einer Spezialmaschine bestimmt?
Der Kunde gibt den gewünschten Wert an, Fritz Rodatz reicht ihn mit den technischen Unterlagen ein – der Versicherer entscheidet über die Akzeptanz.
Ermittelt Fritz Rodatz den Maschinenwert?
Nein. Es erfolgt keine gutachterliche Bewertung, sondern eine Aufbereitung der Wert- und Technikangaben für den Versicherer.
Sind innere Betriebsschäden versichert?
Nur, soweit im konkreten Maschinen-/Kaskokonzept vereinbart.
Wie versichert man ein Zweiwegefahrzeug?
Straßen-, Schienen- und Maschinenrisiko werden individuell kombiniert.
Sind Schienenkrane versicherbar?
Ja, nach individueller technischer und haftungsseitiger Prüfung.
Ist Mess- und Sensorik mitversichert?
Fest verbaute Technik wird im Fahrzeug-/Maschinenkonzept geprüft, separate Elektronik kann ergänzend geprüft werden.
Ist Vermietung mitversichert?
Nur, wenn Risiko und Nutzer angegeben und vom Versicherer akzeptiert wurden.
Sind Transporte zum Einsatzort versichert?
Die bestehende Fahrzeug- bzw. eine mögliche Transportdeckung sollte vorab geprüft werden.
Sind Bergungskosten enthalten?
Das hängt vom konkreten Vertrag und etwaigen Sublimits ab.
Was passiert nach einem Umbau?
Wert und technische Daten sollten aktualisiert und dem Versicherer gemeldet werden.
Weitere Themen
Schienenfahrzeuge im Überblick
Zurück zur Hub-Seite für alle Fahrzeugtypen.
Landkasko
Äußere Unfall- und Kaskoschäden am Fahrzeug.
Maschinenversicherung
Technische Eigenschäden an Maschinen-/Arbeitskomponenten.
Elektronikversicherung
Separate Mess-, Prüf- und Auswertungstechnik.
Transportversicherung
Fahrzeugwert bei Transport und Überführung.
Gleisbau & Arbeitszüge
Versicherungslösungen für den Gleisbau- und Arbeitszugbetrieb.
Welches Spezialfahrzeug sollen wir prüfen?
Senden Sie uns Typ, technische Daten, Fotos, Einsatzbeschreibung und den von Ihnen gewünschten Versicherungswert. Wir bereiten Ihre Wert- und Technikangaben für den Versicherer auf und klären, ob und zu welchen Bedingungen der Versicherer die Deckung übernimmt.