
Maschinenversicherung für Lokomotiven & Bahntechnik
Eine Lokomotive kann äußerlich unbeschädigt sein und trotzdem wegen eines technischen Schadens ausfallen. Entscheidend ist, ob Motor, Getriebe, Radsätze, elektrische Systeme und weitere Aggregate im konkreten Spezialbedingungswerk gegen innere Betriebsschäden und andere technische Ursachen versichert sind. Bei Schienenfahrzeugen können Maschinen- und Kaskorisiken sogar in einem gemeinsamen Vertrag geregelt sein.
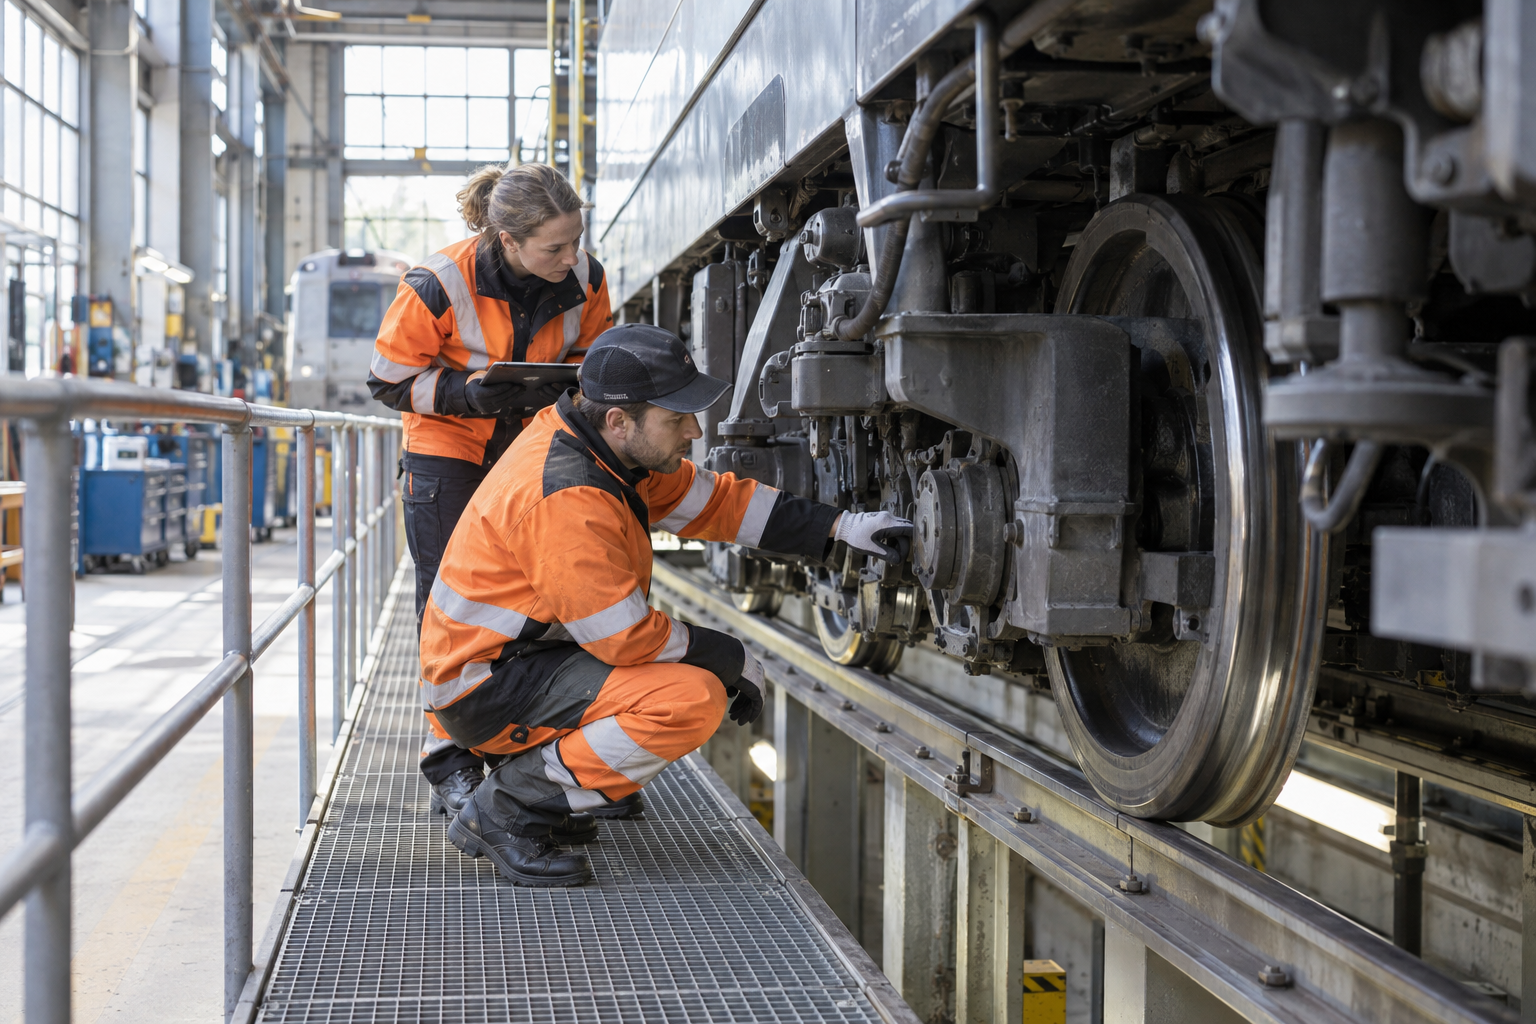
Antrieb, Getriebe, Elektrik und Steuerung – technische Schäden richtig einordnen.
Warum Landkasko allein technische Schäden nicht vollständig erklärt
Landkasko und Maschinenversicherung beschreiben unterschiedliche Schadenwelten, dürfen bei Schienenfahrzeugen aber nicht schematisch getrennt werden. Spezialkonzepte können äußere Kaskoschäden und innere technische Betriebsschäden innerhalb eines gemeinsamen Maschinen-/Kaskovertrages regeln. Maßgeblich ist deshalb immer die konkrete Ursache und die dazu vereinbarte Klausel.
Landkasko
Vereinfachte Orientierung: die typische Fahrzeug- und Unfalllogik, also Schäden durch äußere Ereignisse am Schienenfahrzeug.
Maschinenversicherung
Vereinfachte Orientierung: technische Schadenursachen, also innere Betriebsschäden und andere technische Ursachen an Antrieb, Aggregaten und Bahntechnik.
Die konkrete Zuordnung richtet sich nach Ihrem Versicherungsvertrag.
Keine starre Formel
„Außen = Landkasko, innen = Maschine“ ist nur eine Orientierung. Welche Deckung tatsächlich eintritt, ergibt sich aus Versicherungsschein, Klauseln und Bedingungswerk. Gerade bei Schienenfahrzeugen müssen Überschneidungen und Ausschlüsse ausdrücklich geprüft werden.
Innere Betriebsschäden: eine der wichtigsten Prüfstellen
Bei Lokomotiven ist die Frage nach inneren Betriebsschäden besonders wichtig. Ein Versicherungsvertrag kann solche Schäden einschließen, einschränken oder sogar ausdrücklich ausschließen. Der Produktname „Maschinenversicherung“ allein beantwortet diese Frage daher nicht.
Typische Beispiele
- Motor- und Getriebeschäden
- Lager-, Radsatz- und Antriebsschäden
- Schäden durch Schmiermittel- oder Versorgungsmangel
- elektrische und elektromechanische Schäden
- Folgeschäden aus dem Versagen von Mess-, Regel- oder Sicherheitseinrichtungen
Prüffrage
Sind innere Betriebsschäden wirklich eingeschlossen – und gelten für ältere Fahrzeuge, einzelne Aggregate oder bestimmte Schadenursachen besondere Selbstbehalte oder Einschränkungen?
Typische technische Schadenursachen
Technische Versicherungsbedingungen nennen je nach Produkt und Ausgestaltung beispielsweise Bedienungsfehler, Konstruktions-, Material- oder Ausführungsfehler, elektrische Ursachen, das Versagen von Mess-, Regel- oder Sicherheitseinrichtungen sowie Wasser-, Öl- oder Schmiermittelmangel als mögliche versicherte Schadenursachen. Ob und in welchem Umfang eine Ursache versichert sein kann, ergibt sich je nach Bedingungswerk aus dem konkreten Vertrag.
Bedienungsfehler / Ungeschicklichkeit
Fehlbedienung kann technische Komponenten beschädigen; der konkrete Umfang ist bedingungsabhängig.
Konstruktions-, Material- oder Ausführungsfehler
Kann insbesondere bei später auftretenden technischen Schäden relevant werden; Hersteller-/Lieferantenhaftung und Versicherungsdeckung sind getrennt zu prüfen.
Kurzschluss / Überstrom / Überspannung
Elektrische Schäden an Aggregaten oder Steuerungen können unter technischen Deckungen relevant sein.
Versagen von Mess-, Regel- oder Sicherheitseinrichtungen
Fehlfunktionen können Primär- oder Folgeschäden verursachen.
Wasser-, Öl- oder Schmiermittelmangel
Bei Motoren, Getrieben und Lagern kann eine mangelhafte Versorgung erhebliche Folgeschäden auslösen.
Mechanischer Bruch / innere Beschädigung
Der konkrete Maschinenbruchbegriff und die versicherten Ursachen ergeben sich aus dem jeweiligen Spezialbedingungswerk.
Welche Bauteile bei Lokomotiven besonders wichtig sind
Diesel- oder Elektromotoren sowie Generatoren
Getriebe und Kraftübertragung
Radsatzgetriebe, Lager und Antriebskomponenten
Kompressoren, Pumpen und Nebenaggregate
Transformatoren, Umrichter und Leistungselektronik bei elektrischen Fahrzeugen
Steuerungs-, Mess- und Regeleinrichtungen
PZB-, ETCS-, GSM-R- und weitere Fahrzeugtechnik – soweit in der jeweiligen Deckung einbezogen
Kühl-, Schmier- und Versorgungssysteme
Werkstatt- und stationäre Bahntechnik, sofern mitversichert
Bei älteren Lokomotiven kommt hinzu, dass Ersatzteile teilweise nicht mehr serienmäßig verfügbar sind. Sonderanfertigungen, Aufarbeitung vorhandener Teile oder lange Werkstattzeiten können den Schaden erheblich verteuern.
Elektronische Bauteile brauchen besondere Aufmerksamkeit
Moderne und modernisierte Schienenfahrzeuge enthalten immer mehr elektronische Komponenten. Standardisierte Musterbedingungen technischer Versicherungen enthalten für elektronische Bauelemente teilweise besondere Einschränkungen. Deshalb sollte nicht allein aus dem Begriff „Maschinenversicherung“ abgeleitet werden, dass jede Steuerung oder Elektronik automatisch vollumfänglich mitversichert ist.
Prüfen
Welche Steuergeräte, Umrichter, Diagnose-, Leit- und Sicherungssysteme sind ausdrücklich versichert? Gibt es Einschränkungen für elektronische Austauscheinheiten? Besteht zusätzlich eine Elektronikversicherung?
Verschleiß ist kein klassischer Versicherungsfall
Instandhaltung / Verschleiß
Normale betriebsbedingte Abnutzung und verschleißbedingte Erneuerung gehören grundsätzlich zur Instandhaltung. Technische Musterbedingungen schließen normale Abnutzung regelmäßig aus.
Unvorhergesehener technischer Schaden / möglicher Folgeschaden
Entscheidend kann jedoch sein, ob ein verschlissenes Bauteil einen plötzlich eintretenden Folgeschaden an anderen, noch nicht erneuerungsbedürftigen Komponenten verursacht.
Beispiel
Ein Lager ist verschlissen. Die Kosten für den ohnehin notwendigen Austausch des Lagers sind nicht mit einem unvorhergesehenen Maschinenschaden gleichzusetzen. Kommt es aber infolge eines versicherten Ereignisses zu einem zusätzlichen Schaden an weiteren Aggregaten, muss geprüft werden, ob und in welchem Umfang dieser Folgeschaden versichert ist.
Hersteller, Werkstatt oder Versicherer – wer muss zahlen?
Bei technischen Schäden kann parallel ein Anspruch gegen Hersteller, Lieferant oder Werkstatt bestehen. Versicherungsbedingungen regeln häufig, wie mit solchen Ansprüchen umgegangen wird. Deshalb sollte ein Schaden nicht vorschnell ausschließlich als Gewährleistungs- oder ausschließlich als Versicherungsfall behandelt werden.
Worauf im Schadenfall zu achten ist
- Schadenursache technisch dokumentieren
- ausgebaute Teile und Beweismittel sichern
- Versicherer frühzeitig einbeziehen
- Hersteller-/Werkstattansprüche nicht ohne Abstimmung aufgeben
- Reparaturfreigaben und Schadenminderungspflichten beachten
Schienenfahrzeuge brauchen Spezialbedingungen
Schienenfahrzeuge benötigen regelmäßig besondere Klauseln oder Spezialbedingungen. Entscheidend ist, ob allgemeine Ausschlüsse für Schienenfahrzeuge ausdrücklich aufgehoben oder angepasst werden. Geschriebene Sonderbestimmungen können dabei den Standardbedingungen vorgehen und fest verbundene Aggregate oder Anbauteile ausdrücklich einbeziehen.
Konsequenz
Nicht fragen: „Haben wir irgendeine Maschinenversicherung?“ – sondern: „Sind genau diese Lokomotive, ihre Aggregate, Einsatzarten und technischen Schadenursachen im konkreten Vertrag versichert?“
Musterbedingungen sind nicht die Bedingungen Ihres Vertrags
Technische Musterbedingungen dienen nur der Orientierung. Sie sind nicht die Bedingungen eines konkreten Versicherers und lassen sich nicht ohne Weiteres auf Lokomotiven übertragen: Die GDV-Musterbedingungen ABMG 2020 schließen in ihrem Muster beispielsweise Fahrzeuge aus, die ausschließlich der Beförderung von Gütern oder Personen dienen. Deshalb kommt es bei Lokomotiven auf eisenbahnspezifische Sonderbedingungen und Klauseln an.
Radreifen, langlebige Bauteile und Reserveteile: Bedingungen können gegensätzlich sein
Gerade bei Radreifen zeigt sich, wie stark Spezialbedingungen voneinander abweichen können. In einem Konzept können Radreifen als Bereifung nur eingeschränkt behandelt werden, in einem anderen ausdrücklich nicht als Bereifung gelten und nach ihrer verbrauchten Lebensdauer entschädigt werden. Auch Radsätze, Puffer, Zugeinrichtungen, Strömungsgetriebe, Elektromotoren, Achsgetriebe sowie Zusatz- und Reserveteile können Sonderregeln haben.
Konsequenz
Klauseln zu einzelnen Bauteilen sind keine Nebensache. Sie können im Schadenfall über einen erheblichen Teil der Entschädigung entscheiden.
Spezialklauseln, die im Schaden zählen
Technischer Fortschritt
Ist eine Wiederherstellung in gleicher Art und Güte nicht mehr möglich oder sinnvoll, können moderne Ersatzlösungen teurer sein. Gute Spezialbedingungen können Mehrkosten durch technischen Fortschritt ausdrücklich berücksichtigen. Ob und in welcher Höhe dies gilt, muss im konkreten Vertrag geprüft werden.
Regress, Mitarbeiter und berechtigte Benutzer
Spezialbedingungen können auch regeln, ob der Versicherer nach einem Schaden Regress gegen Mitarbeiter oder andere berechtigte Benutzer nimmt. Solche Regressverzichtsklauseln sind insbesondere bei Bedienungsfehlern und der Nutzung durch wechselndes Personal ein wichtiger Prüfpunkt.
Ältere Lokomotiven brauchen eine eigene Entschädigungslogik
Bei älteren Fahrzeugen können Zeitwertregelungen, fehlende serienmäßige Ersatzteile und besondere Selbstbehalte für innere Betriebsschäden relevant werden. Deshalb sollte das Fahrzeugalter nicht nur bei der Prämie, sondern vor allem bei Entschädigung, Ersatzteilverfügbarkeit und Reparaturfähigkeit geprüft werden.
Worauf bei älteren Fahrzeugen zu achten ist
- Zeitwert- oder Wiederbeschaffungsregel im Totalschaden
- besondere Selbstbehalte für ältere Diesellokomotiven
- Ersatzteile nicht mehr serienmäßig erhältlich
- Aufarbeitung statt Neuteilbeschaffung
- Eigenleistungen und anrechenbare Stundensätze
- Mehrkosten durch technischen Fortschritt
Versicherungswert und Entschädigung
Auch in der Maschinenversicherung müssen Versicherungssumme, Versicherungswert und Entschädigungsregelung zum Fahrzeug und zur Technik passen. Investitionen, Remotorisierung, neue Getriebe, Hauptuntersuchungen oder nachgerüstete Fahrzeugtechnik können Werte deutlich verändern.
Allgemeiner gesetzlicher Rahmen: §§ 74 bis 76 und § 88 VVG können für Über-/Unterversicherung, Taxe und Versicherungswert relevant sein; maßgeblich bleiben die vertraglichen Vereinbarungen.
Worauf es ankommt
- Versicherungssummen nach größeren Modernisierungen überprüfen
- Neuwert-, Zeitwert- oder sonstige Entschädigungsregeln im konkreten Bedingungswerk vergleichen
- Selbstbehalte und Entschädigungsgrenzen für einzelne Aggregate prüfen
- Neu-für-Alt- bzw. Wertverbesserungsregelungen bei Austausch alter gegen neue Teile beachten
- bei seltenen oder historischen Fahrzeugen Reparaturfähigkeit und Ersatzteilbeschaffung realistisch bewerten
Der Sachschaden ist oft nur der Anfang
Ein defekter Motor oder ein Getriebeschaden kann eine Lok für Monate außer Betrieb setzen. Neben einer klassischen Maschinen-Betriebsunterbrechung können Spezialkonzepte auch Mehrkosten, Miet-/Leihkosten oder Finanzierungs-/Leasingkosten in begrenztem Umfang vorsehen. Entscheidend ist, ob eine separate BU besteht, welche Haftzeit gilt und welche Kostenpositionen dann noch im Sachvertrag verbleiben.
Schnittstelle zur Betriebsunterbrechung
Maschinenversicherung = technischer Sachschaden. Betriebsunterbrechung = wirtschaftliche Folgen eines versicherten Ausfalls. Beide Bausteine müssen mit realistischen Haftzeiten und Fahrzeugwerten aufeinander abgestimmt werden.
Wann sollte die Maschinendeckung überprüft werden?
Ankauf oder Leasing einer Lokomotive
Remotorisierung oder Getriebetausch
größere Hauptuntersuchung oder Modernisierung
Nachrüstung von PZB, ETCS, GSM-R oder anderer Fahrzeugtechnik
Änderung des Einsatzprofils oder der jährlichen Laufleistung
Übernahme älterer oder historischer Fahrzeuge
Schadenfall mit längerer Werkstatt- oder Ersatzteilbeschaffungszeit
Wechsel von Versicherer oder Bedingungswerk
So prüft Fritz Rodatz die Maschinenversicherung
1. Fahrzeug und Technik erfassen
Bauart, Baujahr, Motor, Getriebe, Modernisierungen und Zusatztechnik.
2. Einsatz und Belastung verstehen
Verkehrsart, Laufleistung, Betriebsweise und besondere Einsatzbedingungen.
3. Vertragsstruktur prüfen
Prüfen, ob Landkasko und Maschine getrennte Verträge oder ein kombiniertes Maschinen-/Kaskokonzept bilden und wie innere Betriebsschäden geregelt sind.
4. Werte und Entschädigung
Versicherungswerte, Entschädigungsregeln, Altersgrenzen und besondere Selbstbehalte kontrollieren.
5. Besondere Prüfpunkte
Elektronik, Radreifen, langlebige Bauteile, Verschleiß, technischer Fortschritt und Folgeschadenregelungen besonders prüfen.
6. Betriebsunterbrechung abstimmen
Betriebsunterbrechung/Mehrkosten, Haftzeit sowie Miet-, Leih- oder Finanzierungskosten auf die technische Deckung abstimmen.
Häufige Fragen zur Maschinenversicherung
Was versichert eine Maschinenversicherung bei einer Lokomotive?
Allgemein können Maschinenversicherungen unvorhergesehene technische Sachschäden an Antrieb, Aggregaten und Bahntechnik betreffen, etwa durch Bedienungsfehler, Konstruktions-, Material- oder Ausführungsfehler, elektrische Ursachen, das Versagen von Mess-, Regel- oder Sicherheitseinrichtungen oder Wasser-, Öl- oder Schmiermittelmangel. Ob und in welchem Umfang das gilt, ergibt sich ausschließlich aus dem konkreten Spezialbedingungswerk; eine Deckungsgarantie ist damit nicht verbunden.
Was ist der Unterschied zwischen Landkasko und Maschinenversicherung?
Als vereinfachte Orientierung betrifft die Landkasko äußere Schadenereignisse am Fahrzeug und die Maschinenversicherung technische Schadenursachen. Bei Schienenfahrzeugen können beide Bereiche aber auch in einem gemeinsamen Maschinen-/Kaskovertrag geregelt sein. Welche Deckung tatsächlich eintritt, ergibt sich aus Versicherungsschein, Klauseln und Bedingungswerk.
Ist ein Motorschaden versichert?
Nicht pauschal. Ursache, Verschleißzustand, Ausschlüsse und Spezialbedingungen entscheiden. Auch die Frage, ob innere Betriebsschäden eingeschlossen sind, beantwortet der Produktname „Maschinenversicherung“ allein nicht.
Ist ein Getriebeschaden versichert?
Wie beim Motor sind Schadenursache und Vertragswerk maßgeblich. Zu prüfen sind unter anderem der Einschluss innerer Betriebsschäden, Ausschlüsse, Selbstbehalte und bauteilbezogene Klauseln.
Ist Verschleiß mitversichert?
Normale betriebsbedingte Abnutzung gehört grundsätzlich zur Instandhaltung und wird von technischen Musterbedingungen regelmäßig ausgeschlossen. Ob ein plötzlich eintretender Folgeschaden an anderen Komponenten versichert ist, muss differenziert geprüft werden.
Sind PZB, ETCS und GSM-R mitversichert?
Nur wenn sie im konkreten Vertrag ausdrücklich einbezogen oder durch eine passend geregelte technische bzw. elektronische Deckung erfasst sind. Aus dem Begriff „Maschinenversicherung“ allein folgt das nicht.
Brauche ich zusätzlich eine Betriebsunterbrechung?
Wenn auch die wirtschaftlichen Folgen eines Ausfalls abgesichert werden sollen, ist eine Betriebsunterbrechung zu prüfen. Die Maschinenversicherung betrifft den technischen Sachschaden; Haftzeit und Kostenpositionen sollten auf die technische Deckung abgestimmt sein.
Kann eine Standard-Maschinenversicherung einfach für Lokomotiven verwendet werden?
Nicht pauschal. Schienenfahrzeuge benötigen regelmäßig besondere Klauseln oder Spezialbedingungen; entscheidend ist, ob allgemeine Ausschlüsse ausdrücklich aufgehoben oder angepasst werden.
Weitere Themen
Schienenfahrzeuge
Lokomotiven, Triebwagen, Wagen und Spezialfahrzeuge im Überblick.
Lokomotive versichern
Der Weg zur Absicherung einer Lokomotive.
Werkstätten & Instandhaltung
Technische Risiken bei Werkstatt- und Instandhaltungsleistungen.
Versicherungsübersicht
Alle Versicherungsbausteine im Zusammenspiel.
Schaden melden
Ist bereits ein Schaden eingetreten? So erreichen Sie uns.
Was passiert bei einem Motorschaden an Ihrer wichtigsten Lok?
Ob eine technische Deckung wirklich trägt, zeigt sich nicht am Produktnamen. Wir prüfen innere Betriebsschäden, Spezialklauseln, Bauteilregelungen, Alter/Selbstbehalte, technischen Fortschritt sowie das Zusammenspiel von Landkasko, Maschine und Betriebsunterbrechung.